Domain lebensrente.de kaufen?
Wir ziehen mit dem Projekt
lebensrente.de um.
Sind Sie am Kauf der Domain
lebensrente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensrente.de kaufen?
Wie tauscht man gebrochene Fensterbänder aus?
Um gebrochene Fensterbänder auszutauschen, müssen Sie zuerst das Fenster öffnen und den Rahmen entfernen. Dann können Sie das gebrochene Fensterband vorsichtig lösen und durch ein neues ersetzen. Stellen Sie sicher, dass das neue Band richtig positioniert ist und befestigen Sie es sicher, bevor Sie das Fenster wieder einsetzen und den Rahmen wieder befestigen. **
Wie kann man sein Renteneinkommen durch zusätzliche Altersvorsorge aufstocken?
Man kann sein Renteneinkommen durch private Rentenversicherungen, Riester-Rente oder betriebliche Altersvorsorge aufstocken. Es ist wichtig frühzeitig mit der zusätzlichen Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren. Eine individuelle Beratung durch einen Finanzexperten kann helfen, die passende Vorsorgestrategie zu finden. **
Ähnliche Suchbegriffe für Fensterbänder
Top-Angebote
Produkte zum Begriff Fensterbänder:
-
Sassba, Türband, Tür- und Fensterbänder 11 RDie Tür- und Fensterbänder 11 R von Sassba sind hochwertige Türbeschläge, die speziell für stumpfeinschlagende Holztüren entwickelt wurden. Diese Bänder bieten eine 2-dimensionale Verstellbarkeit, die eine präzise Anpassung und Installation ermöglicht. Sie sind aus robustem Stahl gefertigt und zeichnen sich durch ihre Langlebigkeit und Stabilität aus. Die Bänder sind in der Lage, hohe Flügelgewichte zu tragen, was sie ideal für den Einsatz in verschiedenen Tür- und Fensteranwendungen macht. Mit einer maximalen Tragfähigkeit von bis zu 120 kg bei entsprechender Anzahl der Bänder bieten sie eine zuverlässige Lösung für die Befestigung von Türen und Fenstern. Die Verwendung von Senkkopf- und Rundkopfschrauben sorgt für eine sichere Montage und zusätzliche Stabilität. Diese Tür- und Fensterbänder sind eine ausgezeichnete Wahl für alle, die Wert auf Qualität und Funktionalität legen. - 2-dimensionale Verstellbarkeit für einfache Anpassung - Hergestellt aus robustem Stahl für hohe Langlebigkeit - Maximale Tragfähigkeit von bis zu 120 kg bei 3 Bändern - Inklusive Aushängesicherung für zusätzliche Sicherheit.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
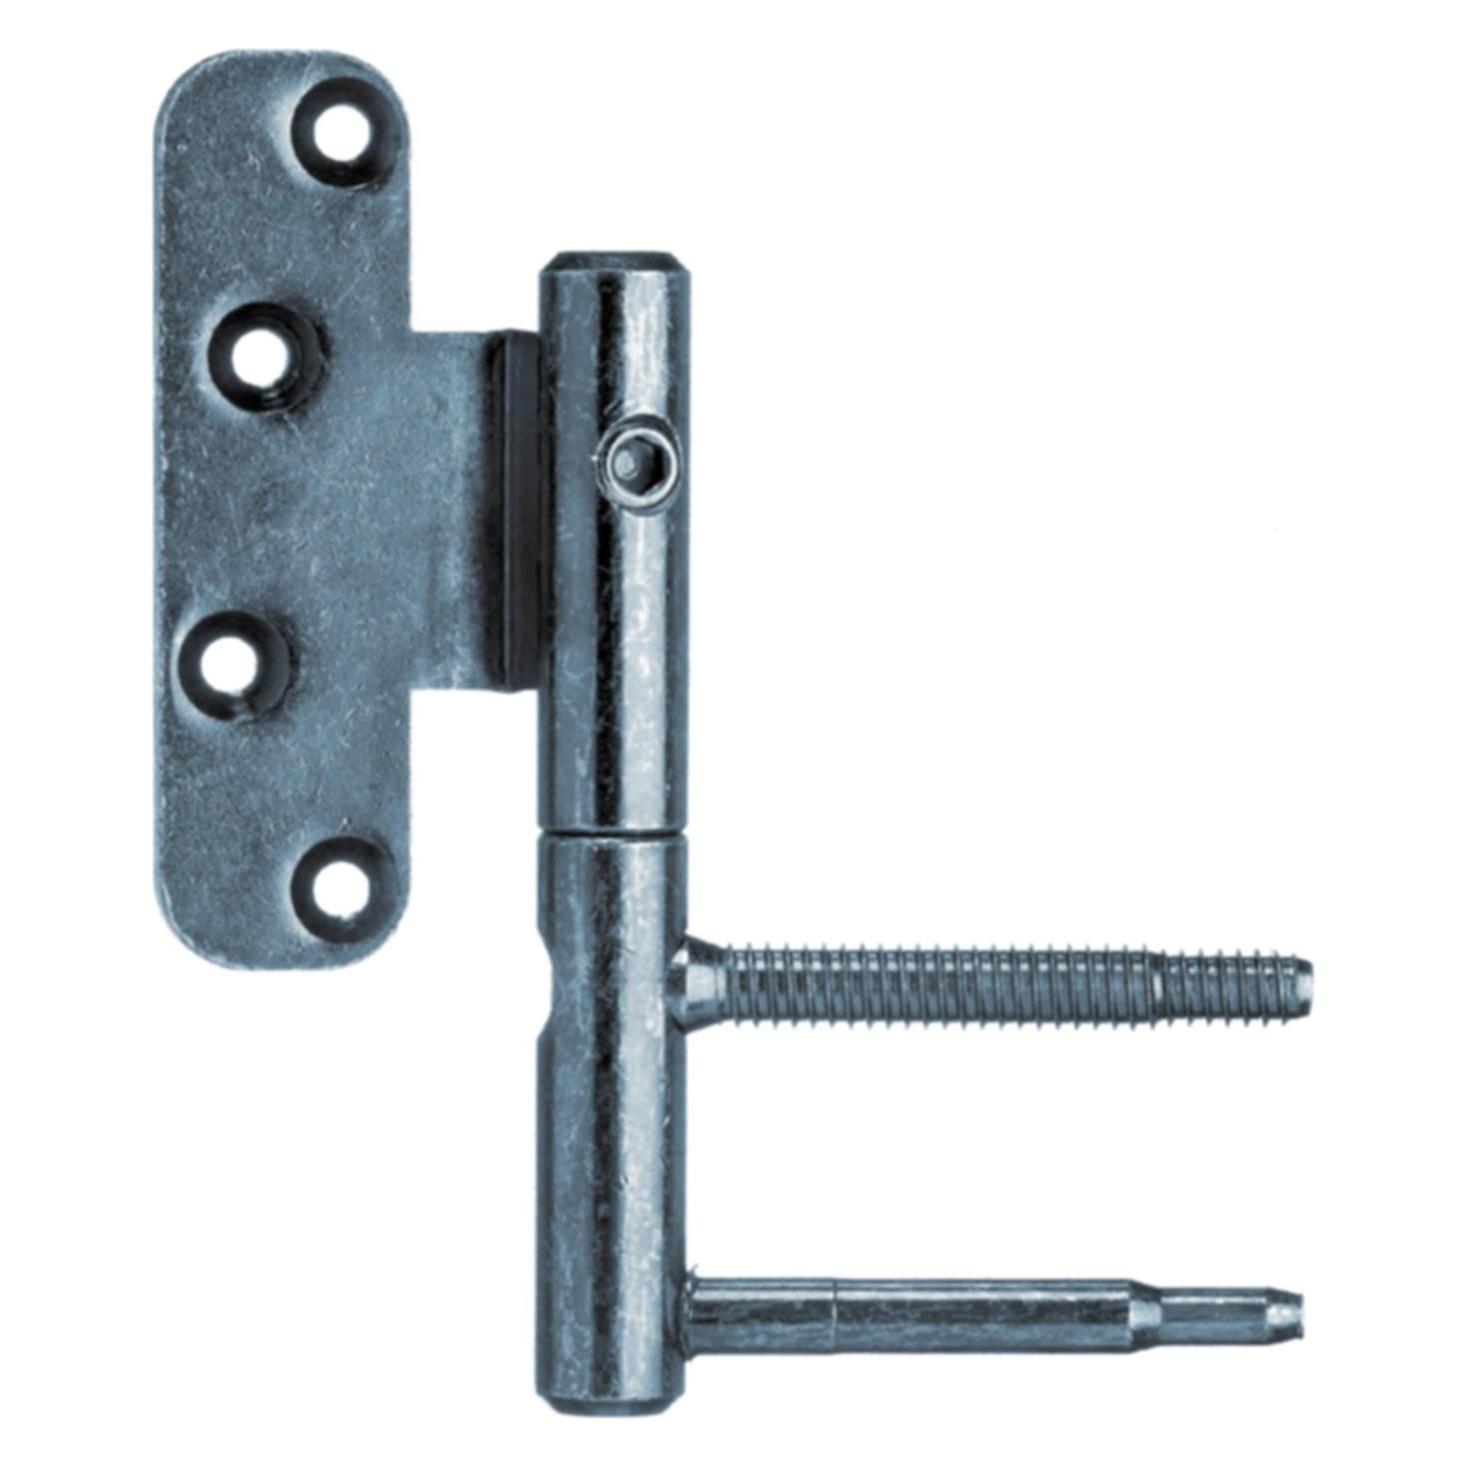
Sassba, Türband, Tür- und Fensterbänder CDM-DIMDie Tür- und Fensterbänder CDM-DIM von Sassba sind speziell für gefälzte und stumpfe Türkonstruktionen konzipiert und eignen sich sowohl für Holzrahmen als auch für Stahlzargen. Diese Türbänder bieten eine 3-dimensionale Verstellbarkeit, die durch Bolzenschrauben und einen Achsen-Drehring ermöglicht wird. Die integrierte Kugellagerung sorgt für eine optimale und wartungsfreie Dreheigenschaft, während die speziell entwickelten Gewindeflanken einen sicheren Sitz in Spanplatten und Massivholz garantieren. Dank der 3-dimensionalen Verstellmöglichkeit können auch schwere Türflügel nach dem Einhängen problemlos reguliert werden. Ein zusätzlicher Tragzapfen im Rahmenteil verhindert ein nachträgliches Verdrehen des Bandes, was die Stabilität erhöht. Diese Bänder sind für Flügelgewichte von bis zu 150 kg geeignet, abhängig von der Anzahl der verwendeten Bänder. - 3-dimensionale Verstellbarkeit für einfache Anpassungen - Integrierte Kugellagerung für wartungsfreien Betrieb - Sichere Gewindeflanken für optimalen Sitz - Maximale Tragkraft von bis zu 150 kg.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die Voraussetzungen, um Altersgeld zu erhalten und wie unterscheidet es sich vom herkömmlichen Ruhestandsgeld?
Um Altersgeld zu erhalten, muss man als Beamter in den Ruhestand treten und mindestens 65 Jahre alt sein. Zudem muss man mindestens 5 Jahre lang Beamter gewesen sein. Altersgeld unterscheidet sich vom herkömmlichen Ruhestandsgeld dadurch, dass es speziell für Beamte vorgesehen ist und eine höhere Versorgung gewährleistet. **
-
Wie kann man sich über die Voraussetzungen und Höhe der Rentenleistung informieren? Wie wirkt sich die Rentenleistung auf die Altersvorsorge aus?
Man kann sich über die Voraussetzungen und Höhe der Rentenleistung bei der Deutschen Rentenversicherung informieren. Die Rentenleistung ist ein wichtiger Bestandteil der Altersvorsorge und beeinflusst maßgeblich die finanzielle Situation im Ruhestand. Es ist daher ratsam frühzeitig Informationen zur Rentenleistung einzuholen und gegebenenfalls zusätzliche Vorsorgemaßnahmen zu treffen. **
-
Was sind die verschiedenen Quellen für Renteneinkommen und wie können Menschen ihre Altersvorsorge am besten planen?
Die verschiedenen Quellen für Renteneinkommen sind gesetzliche Rente, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Menschen können ihre Altersvorsorge am besten planen, indem sie frühzeitig mit dem Sparen beginnen, regelmäßig Rücklagen bilden und sich über verschiedene Vorsorgeoptionen informieren. Eine individuelle Beratung durch einen Finanzexperten kann dabei helfen, eine passende Strategie für die Altersvorsorge zu entwickeln. **
-
Wie kann man den Rentenanspruch durch die Kombination von staatlichen Rentenleistungen und privater Altersvorsorge optimieren?
Um den Rentenanspruch zu optimieren, ist es wichtig, staatliche Rentenleistungen wie die gesetzliche Rente oder betriebliche Altersvorsorge zu nutzen. Zusätzlich kann man durch private Altersvorsorge wie Riester- oder Rürup-Rente ergänzende Einkünfte für den Ruhestand aufbauen. Eine frühzeitige und regelmäßige Einzahlung in die private Altersvorsorge ist entscheidend, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem ist es ratsam, sich frühzeitig über die verschiedenen Vorsorgeoptionen zu informieren und eine individuelle Vorsorgestrategie zu entwickeln, die auf die persönlichen Bedürfnisse und finanziellen Möglichkeiten zugeschnitten ist. **

Wie kann ich meinen Rentenanspruch berechnen lassen und was sind die verschiedenen Möglichkeiten zur Altersvorsorge?
Um deinen Rentenanspruch zu berechnen, kannst du dich an die Deutsche Rentenversicherung wenden oder online auf deren Webseite eine Rentenauskunft anfordern. Es gibt verschiedene Möglichkeiten zur Altersvorsorge, wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester-Rente oder die Rürup-Rente. Es ist empfehlenswert, frühzeitig mit der Altersvorsorge zu beginnen und sich individuell beraten zu lassen, um die passende Vorsorgestrategie zu finden. **
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Top-Angebote
Produkte zum Begriff Fensterbänder:
-
Sassba, Türband, Tür- und Fensterbänder 11 RDie Tür- und Fensterbänder 11 R von Sassba sind hochwertige Türbeschläge, die speziell für stumpfeinschlagende Holztüren entwickelt wurden. Diese Bänder bieten eine 2-dimensionale Verstellbarkeit, die eine präzise Anpassung und Installation ermöglicht. Sie sind aus robustem Stahl gefertigt und zeichnen sich durch ihre Langlebigkeit und Stabilität aus. Die Bänder sind in der Lage, hohe Flügelgewichte zu tragen, was sie ideal für den Einsatz in verschiedenen Tür- und Fensteranwendungen macht. Mit einer maximalen Tragfähigkeit von bis zu 120 kg bei entsprechender Anzahl der Bänder bieten sie eine zuverlässige Lösung für die Befestigung von Türen und Fenstern. Die Verwendung von Senkkopf- und Rundkopfschrauben sorgt für eine sichere Montage und zusätzliche Stabilität. Diese Tür- und Fensterbänder sind eine ausgezeichnete Wahl für alle, die Wert auf Qualität und Funktionalität legen. - 2-dimensionale Verstellbarkeit für einfache Anpassung - Hergestellt aus robustem Stahl für hohe Langlebigkeit - Maximale Tragfähigkeit von bis zu 120 kg bei 3 Bändern - Inklusive Aushängesicherung für zusätzliche Sicherheit.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie tauscht man gebrochene Fensterbänder aus?
Um gebrochene Fensterbänder auszutauschen, müssen Sie zuerst das Fenster öffnen und den Rahmen entfernen. Dann können Sie das gebrochene Fensterband vorsichtig lösen und durch ein neues ersetzen. Stellen Sie sicher, dass das neue Band richtig positioniert ist und befestigen Sie es sicher, bevor Sie das Fenster wieder einsetzen und den Rahmen wieder befestigen. **
-
Wie kann man sein Renteneinkommen durch zusätzliche Altersvorsorge aufstocken?
Man kann sein Renteneinkommen durch private Rentenversicherungen, Riester-Rente oder betriebliche Altersvorsorge aufstocken. Es ist wichtig frühzeitig mit der zusätzlichen Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren. Eine individuelle Beratung durch einen Finanzexperten kann helfen, die passende Vorsorgestrategie zu finden. **
-
Was sind die Voraussetzungen, um Altersgeld zu erhalten und wie unterscheidet es sich vom herkömmlichen Ruhestandsgeld?
Um Altersgeld zu erhalten, muss man als Beamter in den Ruhestand treten und mindestens 65 Jahre alt sein. Zudem muss man mindestens 5 Jahre lang Beamter gewesen sein. Altersgeld unterscheidet sich vom herkömmlichen Ruhestandsgeld dadurch, dass es speziell für Beamte vorgesehen ist und eine höhere Versorgung gewährleistet. **
-
Wie kann man sich über die Voraussetzungen und Höhe der Rentenleistung informieren? Wie wirkt sich die Rentenleistung auf die Altersvorsorge aus?
Man kann sich über die Voraussetzungen und Höhe der Rentenleistung bei der Deutschen Rentenversicherung informieren. Die Rentenleistung ist ein wichtiger Bestandteil der Altersvorsorge und beeinflusst maßgeblich die finanzielle Situation im Ruhestand. Es ist daher ratsam frühzeitig Informationen zur Rentenleistung einzuholen und gegebenenfalls zusätzliche Vorsorgemaßnahmen zu treffen. **
Ähnliche Suchbegriffe für Fensterbänder
-
Sassba, Türband, Tür- und Fensterbänder CDM-DIMDie Tür- und Fensterbänder CDM-DIM von Sassba sind speziell für gefälzte und stumpfe Türkonstruktionen konzipiert und eignen sich sowohl für Holzrahmen als auch für Stahlzargen. Diese Türbänder bieten eine 3-dimensionale Verstellbarkeit, die durch Bolzenschrauben und einen Achsen-Drehring ermöglicht wird. Die integrierte Kugellagerung sorgt für eine optimale und wartungsfreie Dreheigenschaft, während die speziell entwickelten Gewindeflanken einen sicheren Sitz in Spanplatten und Massivholz garantieren. Dank der 3-dimensionalen Verstellmöglichkeit können auch schwere Türflügel nach dem Einhängen problemlos reguliert werden. Ein zusätzlicher Tragzapfen im Rahmenteil verhindert ein nachträgliches Verdrehen des Bandes, was die Stabilität erhöht. Diese Bänder sind für Flügelgewichte von bis zu 150 kg geeignet, abhängig von der Anzahl der verwendeten Bänder. - 3-dimensionale Verstellbarkeit für einfache Anpassungen - Integrierte Kugellagerung für wartungsfreien Betrieb - Sichere Gewindeflanken für optimalen Sitz - Maximale Tragkraft von bis zu 150 kg.31,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sassba, Türband, Tür- und Fensterbänder 11 RDie Tür- und Fensterbänder 11 R von Sassba sind speziell für stumpfeinschlagende Holztüren konzipiert und bieten eine zuverlässige Lösung für die Befestigung und den Betrieb von Türen und Fenstern. Diese Bänder sind 2-dimensional verstellbar, was eine präzise Anpassung und Ausrichtung ermöglicht. Sie sind aus robustem Stahl gefertigt, was für eine hohe Stabilität und Langlebigkeit sorgt. Die Bänder sind mit einer Aushängesicherung ausgestattet, die zusätzliche Sicherheit bietet. Sie sind in der Lage, hohe Flügelgewichte zu tragen, was sie ideal für den Einsatz in verschiedenen Anwendungen macht. Die Montage erfolgt mit Senkkopf-Schrauben, die eine saubere und sichere Befestigung gewährleisten. Diese Tür- und Fensterbänder sind eine praktische Wahl für alle, die Wert auf Qualität und Funktionalität legen. - 2-dimensional verstellbar für präzise Anpassungen - Geeignet für stumpfeinschlagende Holztüren - Maximale Flügelgewichte von bis zu 120 kg bei 3 Bändern - Ausgestattet mit Aushängesicherung für zusätzliche Sicherheit.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sassba, Türband, Tür- und Fensterbänder 11 RDie Tür- und Fensterbänder 11 R von Sassba sind speziell für stumpfeinschlagende Holztüren konzipiert und bieten eine zuverlässige Lösung für die Befestigung von Türen und Fenstern. Diese Bänder sind 2-dimensional verstellbar, was eine präzise Anpassung und Ausrichtung ermöglicht. Sie sind aus hochwertigem Stahl gefertigt und zeichnen sich durch ihre robuste Bauweise aus, die eine hohe Tragfähigkeit gewährleistet. Mit einer maximalen Flügelgewichtskapazität von bis zu 120 kg bei Verwendung von drei Bändern sind sie ideal für den Einsatz in verschiedenen Anwendungen. Die Bänder sind mit einer Aushängesicherung ausgestattet, die zusätzliche Sicherheit bietet. Die Montage erfolgt mit Senkkopf-Schrauben, die eine einfache Installation ermöglichen. Diese Tür- und Fensterbänder sind eine praktische Wahl für alle, die Wert auf Qualität und Langlebigkeit legen. - 2-dimensional verstellbar für präzise Anpassungen - Hergestellt aus hochwertigem Stahl für hohe Stabilität - Maximale Flügelgewichtskapazität von bis zu 120 kg - Aushängesicherung für zusätzliche Sicherheit.27,90 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Quellen für Renteneinkommen und wie können Menschen ihre Altersvorsorge am besten planen?
Die verschiedenen Quellen für Renteneinkommen sind gesetzliche Rente, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Menschen können ihre Altersvorsorge am besten planen, indem sie frühzeitig mit dem Sparen beginnen, regelmäßig Rücklagen bilden und sich über verschiedene Vorsorgeoptionen informieren. Eine individuelle Beratung durch einen Finanzexperten kann dabei helfen, eine passende Strategie für die Altersvorsorge zu entwickeln. **
-
Wie kann man den Rentenanspruch durch die Kombination von staatlichen Rentenleistungen und privater Altersvorsorge optimieren?
Um den Rentenanspruch zu optimieren, ist es wichtig, staatliche Rentenleistungen wie die gesetzliche Rente oder betriebliche Altersvorsorge zu nutzen. Zusätzlich kann man durch private Altersvorsorge wie Riester- oder Rürup-Rente ergänzende Einkünfte für den Ruhestand aufbauen. Eine frühzeitige und regelmäßige Einzahlung in die private Altersvorsorge ist entscheidend, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem ist es ratsam, sich frühzeitig über die verschiedenen Vorsorgeoptionen zu informieren und eine individuelle Vorsorgestrategie zu entwickeln, die auf die persönlichen Bedürfnisse und finanziellen Möglichkeiten zugeschnitten ist. **
-
Wie kann ich meinen Rentenanspruch berechnen lassen und was sind die verschiedenen Möglichkeiten zur Altersvorsorge?
Um deinen Rentenanspruch zu berechnen, kannst du dich an die Deutsche Rentenversicherung wenden oder online auf deren Webseite eine Rentenauskunft anfordern. Es gibt verschiedene Möglichkeiten zur Altersvorsorge, wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester-Rente oder die Rürup-Rente. Es ist empfehlenswert, frühzeitig mit der Altersvorsorge zu beginnen und sich individuell beraten zu lassen, um die passende Vorsorgestrategie zu finden. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.