Domain lebensrente.de kaufen?
Wir ziehen mit dem Projekt
lebensrente.de um.
Sind Sie am Kauf der Domain
lebensrente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensrente.de kaufen?
Ist eine fondsgebundene Rentenversicherung eine Riester Rente?
Nein, eine fondsgebundene Rentenversicherung ist nicht automatisch eine Riester Rente. Die Riester Rente ist eine spezielle Form der staatlich geförderten Altersvorsorge, bei der bestimmte Kriterien erfüllt sein müssen, um die staatlichen Zulagen zu erhalten. Eine fondsgebundene Rentenversicherung hingegen ist eine Form der privaten Altersvorsorge, bei der die Beiträge in Fonds angelegt werden. Es ist jedoch möglich, eine fondsgebundene Rentenversicherung als Riester Rente abzuschließen, wenn sie die Voraussetzungen für die staatliche Förderung erfüllt. In diesem Fall profitiert man von den staatlichen Zulagen und Steuervorteilen, die die Riester Rente bietet. **
Was ist besser Riester oder betriebliche Altersvorsorge?
Was ist besser Riester oder betriebliche Altersvorsorge? Diese Frage ist nicht pauschal zu beantworten, da beide Formen der Altersvorsorge unterschiedliche Vor- und Nachteile haben. Die Riester-Rente bietet staatliche Zulagen und Steuervorteile, während die betriebliche Altersvorsorge oft vom Arbeitgeber mitfinanziert wird. Es kann sinnvoll sein, beide Formen zu kombinieren, um eine optimale Absicherung im Alter zu gewährleisten. Letztendlich hängt die Entscheidung von individuellen Faktoren wie Einkommen, Lebenssituation und persönlichen Zielen ab. Es empfiehlt sich daher, eine individuelle Beratung in Anspruch zu nehmen, um die passende Altersvorsorge zu finden. **


Ähnliche Suchbegriffe für Riester-Sparplan
Top-Angebote
Produkte zum Begriff Riester-Sparplan:
-
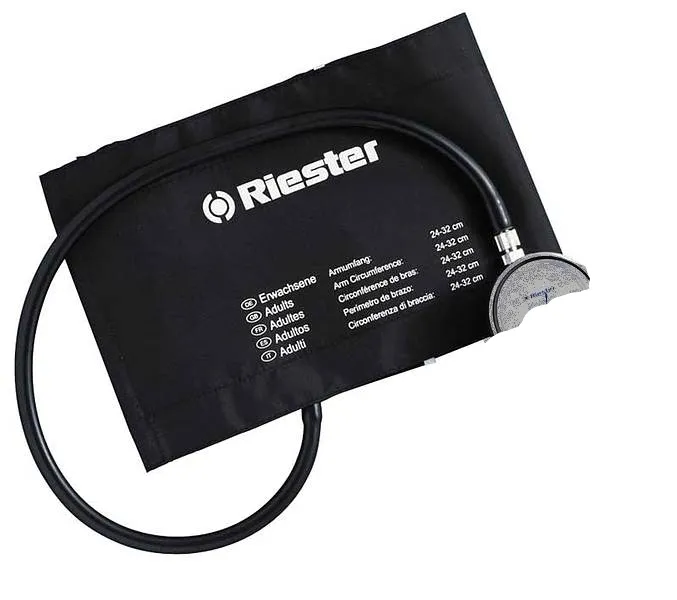
Rudolf Riester GmbH Klettenmanschette für Erwachsene, starke Oberarme, 1-Schlauch, 70x15cm 122Klettenmanschette Erwachsene starke Arme 70 x 15 cm, 1-Schlauch, schwarz mit latexfreieim Polster, für Aneroid- und Quecksilber-Blutdruckmessgeräte29,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Welche Wertpapiere für Sparplan?
Welche Wertpapiere für Sparplan? Bei der Auswahl von Wertpapieren für einen Sparplan ist es wichtig, die eigenen Anlageziele, Risikobereitschaft und Anlagehorizont zu berücksichtigen. Man kann in Aktien, ETFs, Anleihen oder Fonds investieren. ETFs bieten eine breite Diversifikation und sind kostengünstig, während Aktien höhere Renditechancen, aber auch höhere Risiken bieten. Anleihen sind eher konservative Anlagen mit geringerem Risiko. Es empfiehlt sich, eine ausgewogene Mischung verschiedener Wertpapiere zu wählen, um das Risiko zu streuen und langfristig erfolgreich zu investieren. **
-
Wie funktioniert ein Sparplan?
Ein Sparplan funktioniert, indem regelmäßig ein bestimmter Betrag von einem Girokonto auf ein separates Sparkonto überwiesen wird. Dieser Betrag wird automatisch eingezogen, sodass man nicht manuell überweisen muss. Der angesparte Betrag wird dann in verschiedene Anlageprodukte investiert, wie beispielsweise Fonds oder ETFs. Durch regelmäßiges Sparen über einen längeren Zeitraum hinweg kann so langfristig Vermögen aufgebaut werden. Es ist eine einfache und bequeme Möglichkeit, langfristig für finanzielle Ziele wie die Altersvorsorge oder größere Anschaffungen zu sparen. **
-
Wann ETF Sparplan verkaufen?
Wann ETF Sparplan verkaufen? Ein ETF Sparplan sollte verkauft werden, wenn die Anlageziele erreicht sind oder sich die persönliche finanzielle Situation geändert hat. Es kann auch sinnvoll sein, den ETF Sparplan zu verkaufen, wenn sich die Marktbedingungen drastisch verändern und eine Neuausrichtung der Anlagestrategie erforderlich ist. Es ist wichtig, regelmäßig die Performance des ETFs zu überprüfen und zu evaluieren, ob er noch den eigenen Erwartungen entspricht. Letztendlich sollte der Verkaufszeitpunkt individuell und gut überlegt sein, um die bestmöglichen Ergebnisse zu erzielen. **
Welche ETFs für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie breit diversifiziert in verschiedene Anlageklassen investieren oder bevorzugen Sie spezifische Branchen oder Regionen? Welche Risikobereitschaft haben Sie und welchen Anlagehorizont verfolgen Sie? Basierend auf diesen Informationen können passende ETFs ausgewählt werden, die zu Ihren individuellen Anforderungen passen. Es ist auch ratsam, die Kostenstruktur und die Performance der ETFs zu berücksichtigen, um eine fundierte Entscheidung zu treffen. **
Welche Aktien für Sparplan?
Welche Aktien für Sparplan? Wenn du einen Sparplan einrichten möchtest, solltest du Aktien auswählen, die langfristig stabile Renditen bieten. Blue-Chip-Aktien von etablierten Unternehmen mit soliden Geschäftsmodellen sind oft eine gute Wahl. Es kann auch sinnvoll sein, in breit diversifizierte Indexfonds oder ETFs zu investieren, um das Risiko zu streuen. Bevor du dich für bestimmte Aktien entscheidest, solltest du deine Anlageziele, Risikobereitschaft und Anlagehorizont berücksichtigen. Es kann auch hilfreich sein, sich von einem Finanzberater beraten zu lassen, um die passenden Aktien für deinen Sparplan auszuwählen. **
Top-Angebote
Produkte zum Begriff Riester-Sparplan:
-
Walhalla und Praetoria Das Leben ist zu kurz für Riester-RenteFinanzielle Freiheit für jeden Finanzielle Freiheit beginnt mit dem Mut, anders zu denken und anders zu sein. Mit diesem Ratgeber werden Sie zum finanziellen Selbstentscheider und haben die Chance, finanziell frei zu werden und Ihr Traumleben zu verwirklichen – Basiswissen zum Selbermachen statt Rentenlücken berechnen und Anlageprodukte von der Stange! Um wirklich erfolgreich und finanziell frei zu sein, müssen Sie zunächst lernen, wie ein Investor zu denken. Finanzen und Investitionen machen Spaß, wenn Sie wissen, wie es geht, welche Möglichkeiten es gibt und was Sie damit erreichen können. Der Ratgeber Das Leben ist zu kurz für Riester-Rente bietet eine Übersicht über die drei wichtigsten Investitionsklassen: Vermögens- und Cashflowaufbau durch Aktien, Edelmetalle und Kryptowährungen Vermögens- und Cashflowaufbau durch Immobilien Geld verdienen mit Cashflow-Business (systematisierte Selbstständigkeit, Network-Marketing, Affiliate-Marketing, Franchise etc.) Der übersichtliche und pragmatische Ansatz unterstützt Sie dabei, außerhalb von Bank- und Anlageprodukten zu investieren und Ihr Geld für sich arbeiten zu lassen. Finden Sie die für sich beste Investitionsstrategie, entwickeln Sie Ihr eigenes Geldanlagesystem, verdienen Sie Geld nebenbei – auch ohne viel Startkapital. Bestimmen Sie selbst, wann, wo und mit wie viel Sie in „Rente“ gehen.10,79 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ist eine fondsgebundene Rentenversicherung eine Riester Rente?
Nein, eine fondsgebundene Rentenversicherung ist nicht automatisch eine Riester Rente. Die Riester Rente ist eine spezielle Form der staatlich geförderten Altersvorsorge, bei der bestimmte Kriterien erfüllt sein müssen, um die staatlichen Zulagen zu erhalten. Eine fondsgebundene Rentenversicherung hingegen ist eine Form der privaten Altersvorsorge, bei der die Beiträge in Fonds angelegt werden. Es ist jedoch möglich, eine fondsgebundene Rentenversicherung als Riester Rente abzuschließen, wenn sie die Voraussetzungen für die staatliche Förderung erfüllt. In diesem Fall profitiert man von den staatlichen Zulagen und Steuervorteilen, die die Riester Rente bietet. **
-
Was ist besser Riester oder betriebliche Altersvorsorge?
Was ist besser Riester oder betriebliche Altersvorsorge? Diese Frage ist nicht pauschal zu beantworten, da beide Formen der Altersvorsorge unterschiedliche Vor- und Nachteile haben. Die Riester-Rente bietet staatliche Zulagen und Steuervorteile, während die betriebliche Altersvorsorge oft vom Arbeitgeber mitfinanziert wird. Es kann sinnvoll sein, beide Formen zu kombinieren, um eine optimale Absicherung im Alter zu gewährleisten. Letztendlich hängt die Entscheidung von individuellen Faktoren wie Einkommen, Lebenssituation und persönlichen Zielen ab. Es empfiehlt sich daher, eine individuelle Beratung in Anspruch zu nehmen, um die passende Altersvorsorge zu finden. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Welche Wertpapiere für Sparplan?
Welche Wertpapiere für Sparplan? Bei der Auswahl von Wertpapieren für einen Sparplan ist es wichtig, die eigenen Anlageziele, Risikobereitschaft und Anlagehorizont zu berücksichtigen. Man kann in Aktien, ETFs, Anleihen oder Fonds investieren. ETFs bieten eine breite Diversifikation und sind kostengünstig, während Aktien höhere Renditechancen, aber auch höhere Risiken bieten. Anleihen sind eher konservative Anlagen mit geringerem Risiko. Es empfiehlt sich, eine ausgewogene Mischung verschiedener Wertpapiere zu wählen, um das Risiko zu streuen und langfristig erfolgreich zu investieren. **
Ähnliche Suchbegriffe für Riester-Sparplan
-
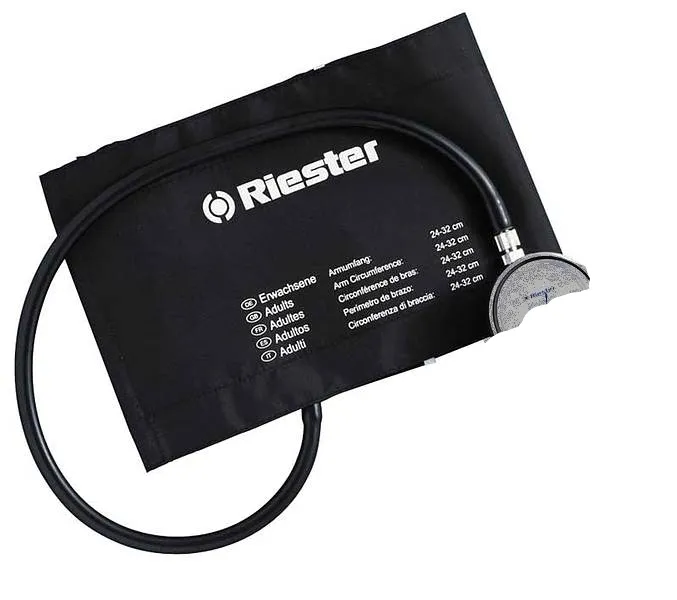
Rudolf Riester GmbH Klettenmanschette für Erwachsene, starke Oberarme, 1-Schlauch, 70x15cm 122Klettenmanschette Erwachsene starke Arme 70 x 15 cm, 1-Schlauch, schwarz mit latexfreieim Polster, für Aneroid- und Quecksilber-Blutdruckmessgeräte29,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
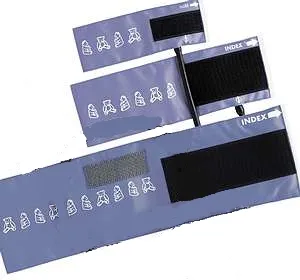
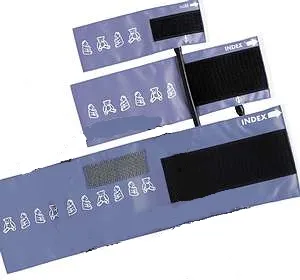
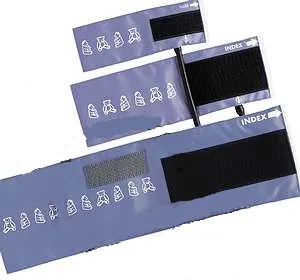
Rudolf Riester GmbH Klettenmanschette Neugeborene, 15,5 x 5 cm, 1-Schlauch, blau 134Klettenmanschette für Neugeborene, Blau mit Bärchenmuster, 15,5 x 5 cm, 1-Schlauch Mit der Klettenmanschette für Neugeborene in der Größe 15,5 x 5 cm, in einem wunderschönen Blau mit niedlichem Bärchenmuster, bieten Sie Ihrem kleinen Patienten nicht nur einen stylischen Look, sondern auch höchsten Komfort. Die Manschette besteht aus robustem Nylon und ist dank des praktischen 1-Schlauch-Systems kinderleicht anzulegen. Und das Beste: Sie können die Manschette jederzeit abwaschen und somit für eine hygienische Umgebung sorgen. Details: Nylon, abwaschbar Blau mit Bärchenmuster 1-Schlauch Maße: 15,5 x 5 cm19,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Sparplan?
Ein Sparplan funktioniert, indem regelmäßig ein bestimmter Betrag von einem Girokonto auf ein separates Sparkonto überwiesen wird. Dieser Betrag wird automatisch eingezogen, sodass man nicht manuell überweisen muss. Der angesparte Betrag wird dann in verschiedene Anlageprodukte investiert, wie beispielsweise Fonds oder ETFs. Durch regelmäßiges Sparen über einen längeren Zeitraum hinweg kann so langfristig Vermögen aufgebaut werden. Es ist eine einfache und bequeme Möglichkeit, langfristig für finanzielle Ziele wie die Altersvorsorge oder größere Anschaffungen zu sparen. **
-
Wann ETF Sparplan verkaufen?
Wann ETF Sparplan verkaufen? Ein ETF Sparplan sollte verkauft werden, wenn die Anlageziele erreicht sind oder sich die persönliche finanzielle Situation geändert hat. Es kann auch sinnvoll sein, den ETF Sparplan zu verkaufen, wenn sich die Marktbedingungen drastisch verändern und eine Neuausrichtung der Anlagestrategie erforderlich ist. Es ist wichtig, regelmäßig die Performance des ETFs zu überprüfen und zu evaluieren, ob er noch den eigenen Erwartungen entspricht. Letztendlich sollte der Verkaufszeitpunkt individuell und gut überlegt sein, um die bestmöglichen Ergebnisse zu erzielen. **
-
Welche ETFs für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie breit diversifiziert in verschiedene Anlageklassen investieren oder bevorzugen Sie spezifische Branchen oder Regionen? Welche Risikobereitschaft haben Sie und welchen Anlagehorizont verfolgen Sie? Basierend auf diesen Informationen können passende ETFs ausgewählt werden, die zu Ihren individuellen Anforderungen passen. Es ist auch ratsam, die Kostenstruktur und die Performance der ETFs zu berücksichtigen, um eine fundierte Entscheidung zu treffen. **
-
Welche Aktien für Sparplan?
Welche Aktien für Sparplan? Wenn du einen Sparplan einrichten möchtest, solltest du Aktien auswählen, die langfristig stabile Renditen bieten. Blue-Chip-Aktien von etablierten Unternehmen mit soliden Geschäftsmodellen sind oft eine gute Wahl. Es kann auch sinnvoll sein, in breit diversifizierte Indexfonds oder ETFs zu investieren, um das Risiko zu streuen. Bevor du dich für bestimmte Aktien entscheidest, solltest du deine Anlageziele, Risikobereitschaft und Anlagehorizont berücksichtigen. Es kann auch hilfreich sein, sich von einem Finanzberater beraten zu lassen, um die passenden Aktien für deinen Sparplan auszuwählen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.