Domain lebensrente.de kaufen?
Wir ziehen mit dem Projekt
lebensrente.de um.
Sind Sie am Kauf der Domain
lebensrente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensrente.de kaufen?
Gibt es einen Unterschied zwischen den Reifengrößen 250-10 33J, 250-10 TT 33J und 250-10 TT?
Ja, es gibt einen Unterschied zwischen den Reifengrößen. Die Angabe "250-10 33J" bezieht sich auf die Reifengröße 250-10 mit einer Tragfähigkeitskennzahl von 33 und einem Geschwindigkeitsindex von J. Die Angabe "250-10 TT 33J" bedeutet, dass der Reifen einen Schlauch (TT für "Tube Type") benötigt. Die Angabe "250-10 TT" bezieht sich ebenfalls auf einen Reifen mit Schlauch, gibt jedoch keine Informationen zur Tragfähigkeitskennzahl oder zum Geschwindigkeitsindex. **
Wie kann man sein Renteneinkommen durch zusätzliche Altersvorsorge aufstocken?
Man kann sein Renteneinkommen durch private Rentenversicherungen, Riester-Rente oder betriebliche Altersvorsorge aufstocken. Es ist wichtig frühzeitig mit der zusätzlichen Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren. Eine individuelle Beratung durch einen Finanzexperten kann helfen, die passende Vorsorgestrategie zu finden. **
Ähnliche Suchbegriffe für 33j
Top-Angebote
Produkte zum Begriff 33j:
-
Plews Tyres MX2 Matterly GP 3.00-10 33J TTLFC-Technologie: Bietet Stabilität und Kontrolle bei nassen und trockenen Bedingungen. SAC-Design: Sorgt für Stabilität und dynamische Kurvensteuerung. NHS: Nur für Rennsport, nicht für den Straßenverkehr. Merkmale: Intermediate-Reifen (mittelhart).45,55 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
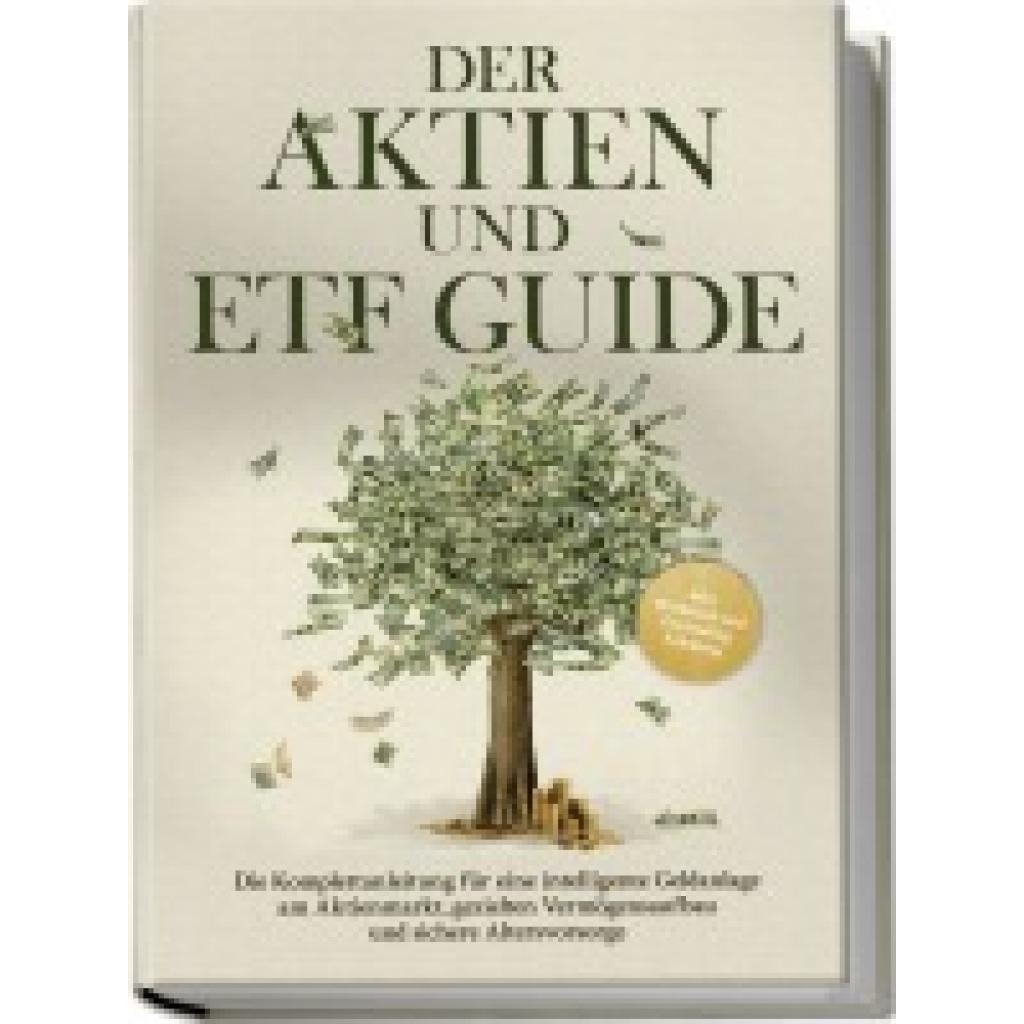
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
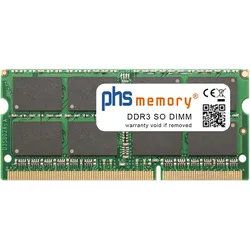
PHS-memory 8GB RAM Speicher für Toshiba Satellite C70-B-33J DDR3 SO DIMM 1600MHz (Toshiba Satellite C70-B-33J, 1 x 8GB), RAM ModellspezifischDer 8GB RAM Speicher von PHS-memory ist speziell für das Toshiba Satellite C70-B-33J entwickelt und bietet eine zuverlässige und leistungsstarke Erweiterung des Arbeitsspeichers. Mit einer Speichertaktfrequenz von 1600 MHz und dem DDR3 SO-DIMM Formfaktor ist dieser RAM optimal für die Anforderungen moderner Anwendungen und Multitasking geeignet. Die 100%ige Kompatibilität gewährleistet eine einfache Installation und sofortige Leistungssteigerung. Der Speicher ist ideal für Nutzer, die die Leistung ihres Toshiba Laptops verbessern möchten, sei es für alltägliche Aufgaben oder anspruchsvollere Anwendungen. Mit einer Spannung von 1.35 Volt und einer Speicherkapazität von 8 GB pro Modul ist dieser RAM eine effiziente Lösung für eine verbesserte Systemleistung. - 100% kompatibel mit Toshiba Satellite C70-B-33J - Speichertaktfrequenz von 1600 MHz für verbesserte Leistung - DDR3 SO-DIMM Formfaktor für einfache Installation - Niedrige Spannung von 1.35 Volt für Energieeffizienz.59,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AGI Akku kompatibel mit Toshiba Satellite C70-B-33J - Akku - 4.400 mAh (4400 mAh), Notebook Akku, SchwarzBei dem oben genannten Artikel handelt es sich um einen hochwertigen, kompatiblen Akku für Ihr Satellite C70-B-33J. Er eignet sich hervorragend als Austauschakku für Ihren vorhandenen oder defekten Satellite C70-B-33J. Er kann ebenso als zusätzlicher Ersatzakku für unterwegs dienen. Die Handhabung sowie das Laden erfolgen wie gewohnt problemlos mit dem Standard-Netzteil oder Ladegerät. Ein hohes Mass an Sicherheit bietet Ihnen die Schutzelektronik gegen Überladung und Kurzschluss. Durch die Verarbeitung von hochwertigen Zellen kann eine höhere Anzahl der Lade-Entlade-Zyklen erreicht werden. Dies bedeutet eine längere Lebensdauer Ihres neuen Satellite C70-B-33J Akkus. Qualität steht bei uns an erster Stelle. Das heisst, alle Akkus sind neu und ungebraucht. Durch unsere eigene Qualitäts-Sicherung wird ein hoher Qualitätsstandard gewährleistet. Hinweis: Wenn wir nicht ausdrücklich darauf hinweisen, dass es sich hierbei um ein Originalprodukt handelt, liefern wir ein kompatibles Produkt. Das bedeutet, es handelt sich keinesfalls um ein Originalprodukt des Herstellers und wird demnach auch nicht von diesem hergestellt und empfohlen. Alle Marken- und Produktbezeichnungen gehören den jeweiligen Eigentümern und dienen nur zur Kompatibilitätsbeschreibung.86,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die Voraussetzungen, um Altersgeld zu erhalten und wie unterscheidet es sich vom herkömmlichen Ruhestandsgeld?
Um Altersgeld zu erhalten, muss man als Beamter in den Ruhestand treten und mindestens 65 Jahre alt sein. Zudem muss man mindestens 5 Jahre lang Beamter gewesen sein. Altersgeld unterscheidet sich vom herkömmlichen Ruhestandsgeld dadurch, dass es speziell für Beamte vorgesehen ist und eine höhere Versorgung gewährleistet. **
-
Wie kann man sich über die Voraussetzungen und Höhe der Rentenleistung informieren? Wie wirkt sich die Rentenleistung auf die Altersvorsorge aus?
Man kann sich über die Voraussetzungen und Höhe der Rentenleistung bei der Deutschen Rentenversicherung informieren. Die Rentenleistung ist ein wichtiger Bestandteil der Altersvorsorge und beeinflusst maßgeblich die finanzielle Situation im Ruhestand. Es ist daher ratsam frühzeitig Informationen zur Rentenleistung einzuholen und gegebenenfalls zusätzliche Vorsorgemaßnahmen zu treffen. **
-
Was sind die verschiedenen Quellen für Renteneinkommen und wie können Menschen ihre Altersvorsorge am besten planen?
Die verschiedenen Quellen für Renteneinkommen sind gesetzliche Rente, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Menschen können ihre Altersvorsorge am besten planen, indem sie frühzeitig mit dem Sparen beginnen, regelmäßig Rücklagen bilden und sich über verschiedene Vorsorgeoptionen informieren. Eine individuelle Beratung durch einen Finanzexperten kann dabei helfen, eine passende Strategie für die Altersvorsorge zu entwickeln. **
-
Wie kann man den Rentenanspruch durch die Kombination von staatlichen Rentenleistungen und privater Altersvorsorge optimieren?
Um den Rentenanspruch zu optimieren, ist es wichtig, staatliche Rentenleistungen wie die gesetzliche Rente oder betriebliche Altersvorsorge zu nutzen. Zusätzlich kann man durch private Altersvorsorge wie Riester- oder Rürup-Rente ergänzende Einkünfte für den Ruhestand aufbauen. Eine frühzeitige und regelmäßige Einzahlung in die private Altersvorsorge ist entscheidend, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem ist es ratsam, sich frühzeitig über die verschiedenen Vorsorgeoptionen zu informieren und eine individuelle Vorsorgestrategie zu entwickeln, die auf die persönlichen Bedürfnisse und finanziellen Möglichkeiten zugeschnitten ist. **


Wie kann ich meinen Rentenanspruch berechnen lassen und was sind die verschiedenen Möglichkeiten zur Altersvorsorge?
Um deinen Rentenanspruch zu berechnen, kannst du dich an die Deutsche Rentenversicherung wenden oder online auf deren Webseite eine Rentenauskunft anfordern. Es gibt verschiedene Möglichkeiten zur Altersvorsorge, wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester-Rente oder die Rürup-Rente. Es ist empfehlenswert, frühzeitig mit der Altersvorsorge zu beginnen und sich individuell beraten zu lassen, um die passende Vorsorgestrategie zu finden. **
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Top-Angebote
Produkte zum Begriff 33j:
-
PHS-memory RAM passend für Toshiba Satellite C70-B-33J (Toshiba Satellite C70-B-33J, 1 x 16GB), RAM ModellspezifischDer RAM von PHS-memory ist speziell für das Toshiba Satellite C70-B-33J konzipiert und bietet eine Speicherkapazität von 16 GB. Dieser DDR3-RAM ist eine ideale Lösung zur Verbesserung der Systemleistung und ermöglicht eine reibungslose Ausführung von Anwendungen und Multitasking. Mit einer Speichertaktfrequenz von 1600 MHz sorgt dieser Arbeitsspeicher für schnelle Datenübertragungen und eine effiziente Nutzung der Ressourcen. Der SO-DIMM Formfaktor macht ihn besonders geeignet für Laptops, während die LPDDR3-Chips eine hohe Energieeffizienz gewährleisten. Die Kompatibilität mit dem Toshiba Satellite C70-B-33J garantiert eine einfache Installation und einen sofortigen Leistungszuwachs. - Speicherkapazität von 16 GB für verbesserte Leistung - DDR3-RAM mit einer Taktfrequenz von 1600 MHz - SO-DIMM Formfaktor für Laptops - Energieeffiziente LPDDR3-Chips.185,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Plews Tyres MX2 Matterly GP 3.00-10 33J TTLFC-Technologie: Bietet Stabilität und Kontrolle bei nassen und trockenen Bedingungen. SAC-Design: Sorgt für Stabilität und dynamische Kurvensteuerung. NHS: Nur für Rennsport, nicht für den Straßenverkehr. Merkmale: Intermediate-Reifen (mittelhart).45,55 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gibt es einen Unterschied zwischen den Reifengrößen 250-10 33J, 250-10 TT 33J und 250-10 TT?
Ja, es gibt einen Unterschied zwischen den Reifengrößen. Die Angabe "250-10 33J" bezieht sich auf die Reifengröße 250-10 mit einer Tragfähigkeitskennzahl von 33 und einem Geschwindigkeitsindex von J. Die Angabe "250-10 TT 33J" bedeutet, dass der Reifen einen Schlauch (TT für "Tube Type") benötigt. Die Angabe "250-10 TT" bezieht sich ebenfalls auf einen Reifen mit Schlauch, gibt jedoch keine Informationen zur Tragfähigkeitskennzahl oder zum Geschwindigkeitsindex. **
-
Wie kann man sein Renteneinkommen durch zusätzliche Altersvorsorge aufstocken?
Man kann sein Renteneinkommen durch private Rentenversicherungen, Riester-Rente oder betriebliche Altersvorsorge aufstocken. Es ist wichtig frühzeitig mit der zusätzlichen Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren. Eine individuelle Beratung durch einen Finanzexperten kann helfen, die passende Vorsorgestrategie zu finden. **
-
Was sind die Voraussetzungen, um Altersgeld zu erhalten und wie unterscheidet es sich vom herkömmlichen Ruhestandsgeld?
Um Altersgeld zu erhalten, muss man als Beamter in den Ruhestand treten und mindestens 65 Jahre alt sein. Zudem muss man mindestens 5 Jahre lang Beamter gewesen sein. Altersgeld unterscheidet sich vom herkömmlichen Ruhestandsgeld dadurch, dass es speziell für Beamte vorgesehen ist und eine höhere Versorgung gewährleistet. **
-
Wie kann man sich über die Voraussetzungen und Höhe der Rentenleistung informieren? Wie wirkt sich die Rentenleistung auf die Altersvorsorge aus?
Man kann sich über die Voraussetzungen und Höhe der Rentenleistung bei der Deutschen Rentenversicherung informieren. Die Rentenleistung ist ein wichtiger Bestandteil der Altersvorsorge und beeinflusst maßgeblich die finanzielle Situation im Ruhestand. Es ist daher ratsam frühzeitig Informationen zur Rentenleistung einzuholen und gegebenenfalls zusätzliche Vorsorgemaßnahmen zu treffen. **
Ähnliche Suchbegriffe für 33j
-
PHS-memory 8GB RAM Speicher für Toshiba Satellite C70-B-33J DDR3 SO DIMM 1600MHz (Toshiba Satellite C70-B-33J, 1 x 8GB), RAM ModellspezifischDer 8GB RAM Speicher von PHS-memory ist speziell für das Toshiba Satellite C70-B-33J entwickelt und bietet eine zuverlässige und leistungsstarke Erweiterung des Arbeitsspeichers. Mit einer Speichertaktfrequenz von 1600 MHz und dem DDR3 SO-DIMM Formfaktor ist dieser RAM optimal für die Anforderungen moderner Anwendungen und Multitasking geeignet. Die 100%ige Kompatibilität gewährleistet eine einfache Installation und sofortige Leistungssteigerung. Der Speicher ist ideal für Nutzer, die die Leistung ihres Toshiba Laptops verbessern möchten, sei es für alltägliche Aufgaben oder anspruchsvollere Anwendungen. Mit einer Spannung von 1.35 Volt und einer Speicherkapazität von 8 GB pro Modul ist dieser RAM eine effiziente Lösung für eine verbesserte Systemleistung. - 100% kompatibel mit Toshiba Satellite C70-B-33J - Speichertaktfrequenz von 1600 MHz für verbesserte Leistung - DDR3 SO-DIMM Formfaktor für einfache Installation - Niedrige Spannung von 1.35 Volt für Energieeffizienz.59,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AGI Akku kompatibel mit Toshiba Satellite C70-B-33J - Akku - 4.400 mAh (4400 mAh), Notebook Akku, SchwarzBei dem oben genannten Artikel handelt es sich um einen hochwertigen, kompatiblen Akku für Ihr Satellite C70-B-33J. Er eignet sich hervorragend als Austauschakku für Ihren vorhandenen oder defekten Satellite C70-B-33J. Er kann ebenso als zusätzlicher Ersatzakku für unterwegs dienen. Die Handhabung sowie das Laden erfolgen wie gewohnt problemlos mit dem Standard-Netzteil oder Ladegerät. Ein hohes Mass an Sicherheit bietet Ihnen die Schutzelektronik gegen Überladung und Kurzschluss. Durch die Verarbeitung von hochwertigen Zellen kann eine höhere Anzahl der Lade-Entlade-Zyklen erreicht werden. Dies bedeutet eine längere Lebensdauer Ihres neuen Satellite C70-B-33J Akkus. Qualität steht bei uns an erster Stelle. Das heisst, alle Akkus sind neu und ungebraucht. Durch unsere eigene Qualitäts-Sicherung wird ein hoher Qualitätsstandard gewährleistet. Hinweis: Wenn wir nicht ausdrücklich darauf hinweisen, dass es sich hierbei um ein Originalprodukt handelt, liefern wir ein kompatibles Produkt. Das bedeutet, es handelt sich keinesfalls um ein Originalprodukt des Herstellers und wird demnach auch nicht von diesem hergestellt und empfohlen. Alle Marken- und Produktbezeichnungen gehören den jeweiligen Eigentümern und dienen nur zur Kompatibilitätsbeschreibung.86,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betrachtung der kapitalgedeckten Altersvorsorge als Lösungsansatz zur Reformierung der gesetzlichen Rentenversicherung, Taschenbuch von ChristianBetrachtung Der Kapitalgedeckten Altersvorsorge Als Lösungsansatz Zur Reformierung Der Gesetzlichen Rentenversicherung, Taschenbuch Von Christian Cremers, Grin, 978-3-346-93297-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Quellen für Renteneinkommen und wie können Menschen ihre Altersvorsorge am besten planen?
Die verschiedenen Quellen für Renteneinkommen sind gesetzliche Rente, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Menschen können ihre Altersvorsorge am besten planen, indem sie frühzeitig mit dem Sparen beginnen, regelmäßig Rücklagen bilden und sich über verschiedene Vorsorgeoptionen informieren. Eine individuelle Beratung durch einen Finanzexperten kann dabei helfen, eine passende Strategie für die Altersvorsorge zu entwickeln. **
-
Wie kann man den Rentenanspruch durch die Kombination von staatlichen Rentenleistungen und privater Altersvorsorge optimieren?
Um den Rentenanspruch zu optimieren, ist es wichtig, staatliche Rentenleistungen wie die gesetzliche Rente oder betriebliche Altersvorsorge zu nutzen. Zusätzlich kann man durch private Altersvorsorge wie Riester- oder Rürup-Rente ergänzende Einkünfte für den Ruhestand aufbauen. Eine frühzeitige und regelmäßige Einzahlung in die private Altersvorsorge ist entscheidend, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem ist es ratsam, sich frühzeitig über die verschiedenen Vorsorgeoptionen zu informieren und eine individuelle Vorsorgestrategie zu entwickeln, die auf die persönlichen Bedürfnisse und finanziellen Möglichkeiten zugeschnitten ist. **
-
Wie kann ich meinen Rentenanspruch berechnen lassen und was sind die verschiedenen Möglichkeiten zur Altersvorsorge?
Um deinen Rentenanspruch zu berechnen, kannst du dich an die Deutsche Rentenversicherung wenden oder online auf deren Webseite eine Rentenauskunft anfordern. Es gibt verschiedene Möglichkeiten zur Altersvorsorge, wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester-Rente oder die Rürup-Rente. Es ist empfehlenswert, frühzeitig mit der Altersvorsorge zu beginnen und sich individuell beraten zu lassen, um die passende Vorsorgestrategie zu finden. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.