Domain lebensrente.de kaufen?
Wir ziehen mit dem Projekt
lebensrente.de um.
Sind Sie am Kauf der Domain
lebensrente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensrente.de kaufen?
Wie kann man sein Renteneinkommen durch zusätzliche Altersvorsorge aufstocken?
Man kann sein Renteneinkommen durch private Rentenversicherungen, Riester-Rente oder betriebliche Altersvorsorge aufstocken. Es ist wichtig frühzeitig mit der zusätzlichen Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren. Eine individuelle Beratung durch einen Finanzexperten kann helfen, die passende Vorsorgestrategie zu finden. **
Was sind die Voraussetzungen, um Altersgeld zu erhalten und wie unterscheidet es sich vom herkömmlichen Ruhestandsgeld?
Um Altersgeld zu erhalten, muss man als Beamter in den Ruhestand treten und mindestens 65 Jahre alt sein. Zudem muss man mindestens 5 Jahre lang Beamter gewesen sein. Altersgeld unterscheidet sich vom herkömmlichen Ruhestandsgeld dadurch, dass es speziell für Beamte vorgesehen ist und eine höhere Versorgung gewährleistet. **

Ähnliche Suchbegriffe für Bettermaker-VSPE
Top-Angebote
Produkte zum Begriff Bettermaker-VSPE:
-
Bettermaker Mastering CompressorBettermaker Mastering Compressor; Signalweg komplett analog;alle Parameter werden digital über die Frontplatte und/oder die DAW über das Plugin gesteuert; 5" Touchscreen mit Hintergrundbeleuchtung; analoger VCA-Kompressor mit PEAK- oder RMS-Detection; Stereo-, Dual-Mono- und Mid/Side-Betriebsarten mit Solo- und Sidechain-Vorschaufunktion; Dry/Wet Mix Steuerung; HPF, LPF und voll konfigurierbarer parametrischer Sidechain-Filter; Abmessungen (HxBxT): 19" x 2 HE x 220 mm; Gewicht: 3,9 Kg2499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bettermaker Mastering Limiter V2Bettermaker Mastering Limiter V2; Stereo-Limiter; hybrider 2-Kanal-Limiter mit digital gesteuertem VCA, Pluginsteuerung sowie Presetspeicher mit 399 Plätzen; komplett analoger Signalweg; schneller Limiter mit 0,1 - 250 ms Attack und 2 ms - 2 s Release sowie automatische Releasesteuerung; Color-Sektion mit MS-Matrix und 2 Color-Modulen die gleichzeigt verwendet werden können; Soft- und Hardclip-Funktion; komfortable Bedienung über Touchscreen; Endlosdrehregler für Ein- und Ausgangspegel; zwei menüabhängige Endlosdrehregler mit Drucktastenfunktion; umfangreiche Metering-Optionen mit Loudness-Meter, RTA, M-Meter, Phasemeter, PPM etc.; Stereo- oder MS-Betrieb; globaler Bypass und Bypass pro Kanal; über Plugin und USB-Verbindung steuer- und automatisierbar; unterstützte Formate: VST2 / VST3 / AU / AAXnative; Spezifikationen: max. Eingangspegel: +24 dBu; max. Ausgangspegel: +27 dBu (THD3399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bettermaker Stereo Passive EQBettermaker Stereo Passive EQ; Stereo-Equalizer; analoger 2-Kanal-Equalizer mit digitaler Steuerung; alle Parameter werden digital von der DAW gesteuert (mit eigenem Plugin); Maximaler Eingangspegel: +24 dBu; Maximaler Ausgangspegel: +27 dBu; Maximale LF-Anhebung: 15 dB (eingestellt auf 100 Hz); Maximale LF-Absenkung: 16 dB (eingestellt auf 100 Hz); Maximale HF-Anhebung: 18 dB (alle Frequenzen); Low Boost/Cut-Frequenzen: 20, 30, 60, 100 Hz; High Boost-Frequenzen: 3, 4, 5, 6, 8, 10, 12, 16, 20, 28 kHz; High Cut-Frequenzen: 5, 10, 20 kHz; Abmessungen: 2 HE, 140mm Tiefe; Gewicht: ca. 2,7 kg1549,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann man sich über die Voraussetzungen und Höhe der Rentenleistung informieren? Wie wirkt sich die Rentenleistung auf die Altersvorsorge aus?
Man kann sich über die Voraussetzungen und Höhe der Rentenleistung bei der Deutschen Rentenversicherung informieren. Die Rentenleistung ist ein wichtiger Bestandteil der Altersvorsorge und beeinflusst maßgeblich die finanzielle Situation im Ruhestand. Es ist daher ratsam frühzeitig Informationen zur Rentenleistung einzuholen und gegebenenfalls zusätzliche Vorsorgemaßnahmen zu treffen. **
-
Was sind die verschiedenen Quellen für Renteneinkommen und wie können Menschen ihre Altersvorsorge am besten planen?
Die verschiedenen Quellen für Renteneinkommen sind gesetzliche Rente, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Menschen können ihre Altersvorsorge am besten planen, indem sie frühzeitig mit dem Sparen beginnen, regelmäßig Rücklagen bilden und sich über verschiedene Vorsorgeoptionen informieren. Eine individuelle Beratung durch einen Finanzexperten kann dabei helfen, eine passende Strategie für die Altersvorsorge zu entwickeln. **
-
Wie kann man den Rentenanspruch durch die Kombination von staatlichen Rentenleistungen und privater Altersvorsorge optimieren?
Um den Rentenanspruch zu optimieren, ist es wichtig, staatliche Rentenleistungen wie die gesetzliche Rente oder betriebliche Altersvorsorge zu nutzen. Zusätzlich kann man durch private Altersvorsorge wie Riester- oder Rürup-Rente ergänzende Einkünfte für den Ruhestand aufbauen. Eine frühzeitige und regelmäßige Einzahlung in die private Altersvorsorge ist entscheidend, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem ist es ratsam, sich frühzeitig über die verschiedenen Vorsorgeoptionen zu informieren und eine individuelle Vorsorgestrategie zu entwickeln, die auf die persönlichen Bedürfnisse und finanziellen Möglichkeiten zugeschnitten ist. **
-
Wie kann ich meinen Rentenanspruch berechnen lassen und was sind die verschiedenen Möglichkeiten zur Altersvorsorge?
Um deinen Rentenanspruch zu berechnen, kannst du dich an die Deutsche Rentenversicherung wenden oder online auf deren Webseite eine Rentenauskunft anfordern. Es gibt verschiedene Möglichkeiten zur Altersvorsorge, wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester-Rente oder die Rürup-Rente. Es ist empfehlenswert, frühzeitig mit der Altersvorsorge zu beginnen und sich individuell beraten zu lassen, um die passende Vorsorgestrategie zu finden. **

Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
"Welche Möglichkeiten zur Altersabsicherung gibt es neben der gesetzlichen Rente?" "Was sind die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge?"
1. Neben der gesetzlichen Rente gibt es private Rentenversicherungen, betriebliche Altersvorsorge und die private Altersvorsorge durch Sparen oder Investieren. 2. Die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge sind die individuelle Lebenssituation, die gewünschte Lebensqualität im Alter und die Risikobereitschaft bei der Geldanlage. Es ist wichtig frühzeitig mit der Vorsorge zu beginnen und regelmäßig zu überprüfen, ob die gewählten Maßnahmen noch den eigenen Zielen entsprechen. **
Top-Angebote
Produkte zum Begriff Bettermaker-VSPE:
-
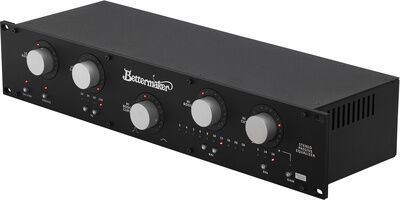
Bettermaker VSPEBettermaker VSPE; Vacuum Stereo Passive Equalizer; analoger passiver Equalizer mit Röhren- und Übertragerschaltung; HEAT-Schaltung für mehr Sättigung durch Röhren und Übertrager; nahtlosen DAW-Integration via Plugin für Recall und Automationen; Stereo- und Dual-Mono-Modi sowei digitale Hochpass- und Tiefpassfilter via Plugin verfügbar; Maximaler Eingangspegel: +24 dBu; Maximaler Ausgangspegel: +22 dBu; Max. LF-Boost: 15 dB (bei 100 Hz); Max. LF-Absenkung: 16 dB (bei 100 Hz); Max. HF-Boost: 18 dB; Tiefe Boost-/Cut-Frequenzen: 20, 30, 60, 100 Hz; Hohe Boost-Frequenzen: 3, 4, 5, 6, 8, 10, 12, 16, 20, 28 kHz; High Cut: 5, 10, 20 kHz; Abmessungen (B x H x T): 482 x 88 x 140 mm; Gewicht: 2,7 kg2379,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
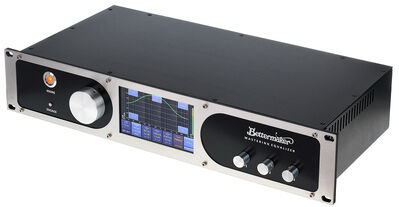
Bettermaker Mastering EqualizerBettermaker Mastering Equalizer; Stereo-Equalizer; analoger 2-Kanal-Equalizer mit digitaler Steuerung und Presetspeicher mit 399 Plätzen; Stereo-, Dual-Mono- und Mid/Side-Betrieb mit Solo-Funktion; Stereo 12 oder 24dB/Okt. Hochpassfilter mit einstellbarer Grenzfrequenz (10 Hz - 250 Hz)und Resonanz; vier parametrische Stereo-Filter mit jeweils ±15dB Gain und variabelem Q-Faktor (0,2 -7); EQ1: 22Hz – 470Hz (bell/shelf); EQ2: 90Hz – 2kHz (bell); EQ3: 480Hz – 10kHz (bell); EQ4: 1kHz – 23kHz (bell/shelf); zusätzlicher passiver Stereo-Equalizer mit erweiterter Hi-Boost-Sektion (20 und 28 kHz) und separaten Frequenzen für Low-Boost- und Low-Cut-Einstellungen; Gain Lock und Auto-Q Funktionen; über Plugin und USB-Verbindung steuer- und automatisierbar; unterstützte Formate: AU/VST/VST3/AAX; Spezifikationen: max. Eingangspegel: +23 dBu; max. Ausgangspegel: +23 dBu; Frequenzgang: 5Hz - 30kHz (+/- 0.1dB); Dynamikbereich: > 129 dB @ +18 dBu, 20 kHz BW; THD+N: 0.023% @ +4 dBu, 0.1% @ +18 dBu, 20-20 kHz; Crosstalk: min -90 dB @ 1KHz, max -55 dB @ 30Hz, +18 dBu, 20 kHz BW; 2x XLR Eingang symmetrisch; 2x XLR Ausgang symmetrisch; Abmessungen (HxBxT): 19" x 2 HE x 250 mm; Gewicht: 5,5 kg2739,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
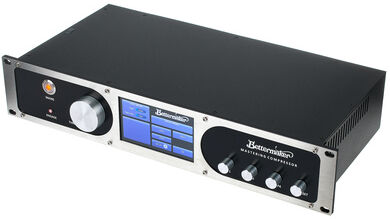
Bettermaker Mastering CompressorBettermaker Mastering Compressor; Signalweg komplett analog;alle Parameter werden digital über die Frontplatte und/oder die DAW über das Plugin gesteuert; 5" Touchscreen mit Hintergrundbeleuchtung; analoger VCA-Kompressor mit PEAK- oder RMS-Detection; Stereo-, Dual-Mono- und Mid/Side-Betriebsarten mit Solo- und Sidechain-Vorschaufunktion; Dry/Wet Mix Steuerung; HPF, LPF und voll konfigurierbarer parametrischer Sidechain-Filter; Abmessungen (HxBxT): 19" x 2 HE x 220 mm; Gewicht: 3,9 Kg2499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
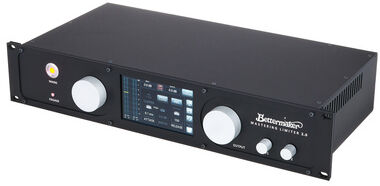
Bettermaker Mastering Limiter V2Bettermaker Mastering Limiter V2; Stereo-Limiter; hybrider 2-Kanal-Limiter mit digital gesteuertem VCA, Pluginsteuerung sowie Presetspeicher mit 399 Plätzen; komplett analoger Signalweg; schneller Limiter mit 0,1 - 250 ms Attack und 2 ms - 2 s Release sowie automatische Releasesteuerung; Color-Sektion mit MS-Matrix und 2 Color-Modulen die gleichzeigt verwendet werden können; Soft- und Hardclip-Funktion; komfortable Bedienung über Touchscreen; Endlosdrehregler für Ein- und Ausgangspegel; zwei menüabhängige Endlosdrehregler mit Drucktastenfunktion; umfangreiche Metering-Optionen mit Loudness-Meter, RTA, M-Meter, Phasemeter, PPM etc.; Stereo- oder MS-Betrieb; globaler Bypass und Bypass pro Kanal; über Plugin und USB-Verbindung steuer- und automatisierbar; unterstützte Formate: VST2 / VST3 / AU / AAXnative; Spezifikationen: max. Eingangspegel: +24 dBu; max. Ausgangspegel: +27 dBu (THD3399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man sein Renteneinkommen durch zusätzliche Altersvorsorge aufstocken?
Man kann sein Renteneinkommen durch private Rentenversicherungen, Riester-Rente oder betriebliche Altersvorsorge aufstocken. Es ist wichtig frühzeitig mit der zusätzlichen Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren. Eine individuelle Beratung durch einen Finanzexperten kann helfen, die passende Vorsorgestrategie zu finden. **
-
Was sind die Voraussetzungen, um Altersgeld zu erhalten und wie unterscheidet es sich vom herkömmlichen Ruhestandsgeld?
Um Altersgeld zu erhalten, muss man als Beamter in den Ruhestand treten und mindestens 65 Jahre alt sein. Zudem muss man mindestens 5 Jahre lang Beamter gewesen sein. Altersgeld unterscheidet sich vom herkömmlichen Ruhestandsgeld dadurch, dass es speziell für Beamte vorgesehen ist und eine höhere Versorgung gewährleistet. **
-
Wie kann man sich über die Voraussetzungen und Höhe der Rentenleistung informieren? Wie wirkt sich die Rentenleistung auf die Altersvorsorge aus?
Man kann sich über die Voraussetzungen und Höhe der Rentenleistung bei der Deutschen Rentenversicherung informieren. Die Rentenleistung ist ein wichtiger Bestandteil der Altersvorsorge und beeinflusst maßgeblich die finanzielle Situation im Ruhestand. Es ist daher ratsam frühzeitig Informationen zur Rentenleistung einzuholen und gegebenenfalls zusätzliche Vorsorgemaßnahmen zu treffen. **
-
Was sind die verschiedenen Quellen für Renteneinkommen und wie können Menschen ihre Altersvorsorge am besten planen?
Die verschiedenen Quellen für Renteneinkommen sind gesetzliche Rente, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Menschen können ihre Altersvorsorge am besten planen, indem sie frühzeitig mit dem Sparen beginnen, regelmäßig Rücklagen bilden und sich über verschiedene Vorsorgeoptionen informieren. Eine individuelle Beratung durch einen Finanzexperten kann dabei helfen, eine passende Strategie für die Altersvorsorge zu entwickeln. **
Ähnliche Suchbegriffe für Bettermaker-VSPE
-
Bettermaker Stereo Passive EQBettermaker Stereo Passive EQ; Stereo-Equalizer; analoger 2-Kanal-Equalizer mit digitaler Steuerung; alle Parameter werden digital von der DAW gesteuert (mit eigenem Plugin); Maximaler Eingangspegel: +24 dBu; Maximaler Ausgangspegel: +27 dBu; Maximale LF-Anhebung: 15 dB (eingestellt auf 100 Hz); Maximale LF-Absenkung: 16 dB (eingestellt auf 100 Hz); Maximale HF-Anhebung: 18 dB (alle Frequenzen); Low Boost/Cut-Frequenzen: 20, 30, 60, 100 Hz; High Boost-Frequenzen: 3, 4, 5, 6, 8, 10, 12, 16, 20, 28 kHz; High Cut-Frequenzen: 5, 10, 20 kHz; Abmessungen: 2 HE, 140mm Tiefe; Gewicht: ca. 2,7 kg1549,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betrachtung der kapitalgedeckten Altersvorsorge als Lösungsansatz zur Reformierung der gesetzlichen Rentenversicherung, Taschenbuch von ChristianBetrachtung Der Kapitalgedeckten Altersvorsorge Als Lösungsansatz Zur Reformierung Der Gesetzlichen Rentenversicherung, Taschenbuch Von Christian Cremers, Grin, 978-3-346-93297-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Taschenbuch von Steffen Horn,Dirk R. Schuchardt, Springer Fachmedien Wiesbaden GmbH,Deutsche Rentenversicherung - Basis Der Altersvorsorge, Taschenbuch Von Steffen Horn,dirk R. Schuchardt, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06674-1, Seitenanzahl: 13939,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man den Rentenanspruch durch die Kombination von staatlichen Rentenleistungen und privater Altersvorsorge optimieren?
Um den Rentenanspruch zu optimieren, ist es wichtig, staatliche Rentenleistungen wie die gesetzliche Rente oder betriebliche Altersvorsorge zu nutzen. Zusätzlich kann man durch private Altersvorsorge wie Riester- oder Rürup-Rente ergänzende Einkünfte für den Ruhestand aufbauen. Eine frühzeitige und regelmäßige Einzahlung in die private Altersvorsorge ist entscheidend, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem ist es ratsam, sich frühzeitig über die verschiedenen Vorsorgeoptionen zu informieren und eine individuelle Vorsorgestrategie zu entwickeln, die auf die persönlichen Bedürfnisse und finanziellen Möglichkeiten zugeschnitten ist. **
-
Wie kann ich meinen Rentenanspruch berechnen lassen und was sind die verschiedenen Möglichkeiten zur Altersvorsorge?
Um deinen Rentenanspruch zu berechnen, kannst du dich an die Deutsche Rentenversicherung wenden oder online auf deren Webseite eine Rentenauskunft anfordern. Es gibt verschiedene Möglichkeiten zur Altersvorsorge, wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester-Rente oder die Rürup-Rente. Es ist empfehlenswert, frühzeitig mit der Altersvorsorge zu beginnen und sich individuell beraten zu lassen, um die passende Vorsorgestrategie zu finden. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
"Welche Möglichkeiten zur Altersabsicherung gibt es neben der gesetzlichen Rente?" "Was sind die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge?"
1. Neben der gesetzlichen Rente gibt es private Rentenversicherungen, betriebliche Altersvorsorge und die private Altersvorsorge durch Sparen oder Investieren. 2. Die wichtigsten Überlegungen bei der Planung der eigenen Altersvorsorge sind die individuelle Lebenssituation, die gewünschte Lebensqualität im Alter und die Risikobereitschaft bei der Geldanlage. Es ist wichtig frühzeitig mit der Vorsorge zu beginnen und regelmäßig zu überprüfen, ob die gewählten Maßnahmen noch den eigenen Zielen entsprechen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.