Domain lebensrente.de kaufen?
Wir ziehen mit dem Projekt
lebensrente.de um.
Sind Sie am Kauf der Domain
lebensrente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensrente.de kaufen?
Was ist der Unterschied zwischen dBA und DBC?
Der Unterschied zwischen dBA und DBC liegt in der Art und Weise, wie sie Schallmessungen durchführen. dBA ist eine Gewichtungskurve, die die Empfindlichkeit des menschlichen Gehörs für verschiedene Frequenzen berücksichtigt und somit den Schalldruckpegel so anpasst, dass er dem menschlichen Hörempfinden entspricht. DBC hingegen ist eine lineare Gewichtung, die alle Frequenzen gleich behandelt und somit den Schalldruckpegel unabhängig von der menschlichen Hörempfindlichkeit misst. Daraus ergibt sich, dass dBA-Messungen genauer sind, wenn es darum geht, den tatsächlichen Einfluss von Lärm auf Menschen zu bewerten, während DBC-Messungen eher objektive Schallpegel liefern. **
Mit welcher Frequenzbewertung sollte ich die Lautstärke meiner Nachbarn wegen Lärmbelästigung messen, mit dBA oder dBC?
Um die Lautstärke von Nachbarn aufgrund von Lärmbelästigung zu messen, sollte die Bewertung mit dBA erfolgen. DBA ist eine gewichtete Bewertung, die die Empfindlichkeit des menschlichen Gehörs berücksichtigt und daher besser geeignet ist, den wahrgenommenen Lärm zu messen. DBC hingegen ist eine ungewichtete Bewertung und wird eher für technische Messungen verwendet. **

Ähnliche Suchbegriffe für Dbc
Top-Angebote
Produkte zum Begriff Dbc:
-
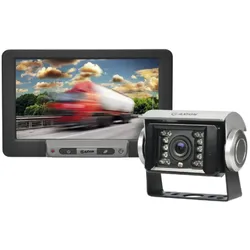
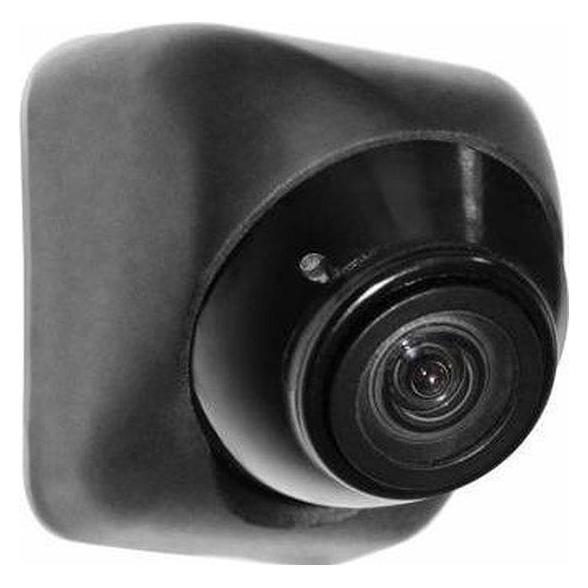
DBC 114049DBC 114049, Plug & Play Kamera für den professionellen Einsatz. Für Monitor CRV 7013M Rückfahrvideo-Monitor. Farbkamera mit 140° Blickwinkel, 0 Lux, IP68, Tag-/Nachtsensor mit Helligkeitsanpassung, Maße Kamera (B × H × T): 77,5 × 70 × 78 mm173,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
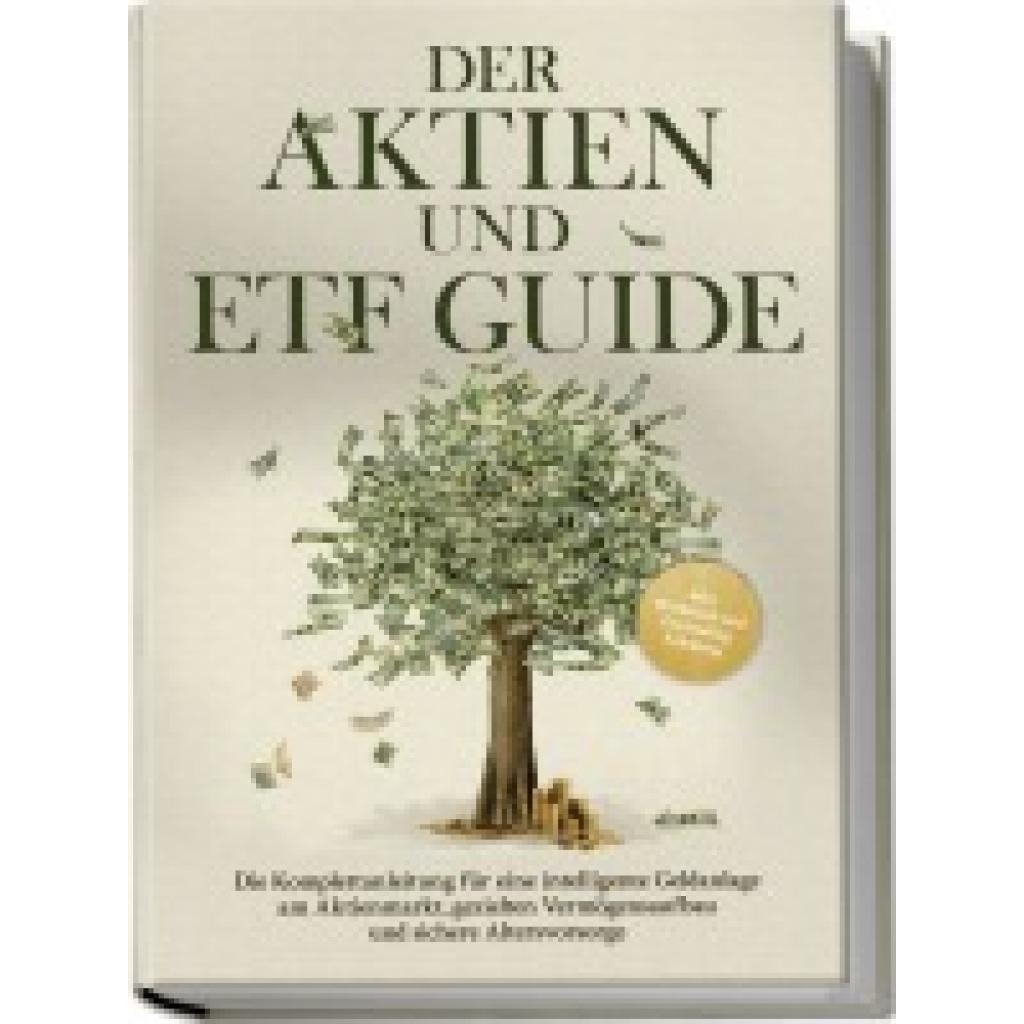
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man sein Renteneinkommen durch zusätzliche Altersvorsorge aufstocken?
Man kann sein Renteneinkommen durch private Rentenversicherungen, Riester-Rente oder betriebliche Altersvorsorge aufstocken. Es ist wichtig frühzeitig mit der zusätzlichen Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren. Eine individuelle Beratung durch einen Finanzexperten kann helfen, die passende Vorsorgestrategie zu finden. **
-
Was sind die Voraussetzungen, um Altersgeld zu erhalten und wie unterscheidet es sich vom herkömmlichen Ruhestandsgeld?
Um Altersgeld zu erhalten, muss man als Beamter in den Ruhestand treten und mindestens 65 Jahre alt sein. Zudem muss man mindestens 5 Jahre lang Beamter gewesen sein. Altersgeld unterscheidet sich vom herkömmlichen Ruhestandsgeld dadurch, dass es speziell für Beamte vorgesehen ist und eine höhere Versorgung gewährleistet. **
-
Wie kann man sich über die Voraussetzungen und Höhe der Rentenleistung informieren? Wie wirkt sich die Rentenleistung auf die Altersvorsorge aus?
Man kann sich über die Voraussetzungen und Höhe der Rentenleistung bei der Deutschen Rentenversicherung informieren. Die Rentenleistung ist ein wichtiger Bestandteil der Altersvorsorge und beeinflusst maßgeblich die finanzielle Situation im Ruhestand. Es ist daher ratsam frühzeitig Informationen zur Rentenleistung einzuholen und gegebenenfalls zusätzliche Vorsorgemaßnahmen zu treffen. **
-
Was sind die verschiedenen Quellen für Renteneinkommen und wie können Menschen ihre Altersvorsorge am besten planen?
Die verschiedenen Quellen für Renteneinkommen sind gesetzliche Rente, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Menschen können ihre Altersvorsorge am besten planen, indem sie frühzeitig mit dem Sparen beginnen, regelmäßig Rücklagen bilden und sich über verschiedene Vorsorgeoptionen informieren. Eine individuelle Beratung durch einen Finanzexperten kann dabei helfen, eine passende Strategie für die Altersvorsorge zu entwickeln. **

Wie kann man den Rentenanspruch durch die Kombination von staatlichen Rentenleistungen und privater Altersvorsorge optimieren?
Um den Rentenanspruch zu optimieren, ist es wichtig, staatliche Rentenleistungen wie die gesetzliche Rente oder betriebliche Altersvorsorge zu nutzen. Zusätzlich kann man durch private Altersvorsorge wie Riester- oder Rürup-Rente ergänzende Einkünfte für den Ruhestand aufbauen. Eine frühzeitige und regelmäßige Einzahlung in die private Altersvorsorge ist entscheidend, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem ist es ratsam, sich frühzeitig über die verschiedenen Vorsorgeoptionen zu informieren und eine individuelle Vorsorgestrategie zu entwickeln, die auf die persönlichen Bedürfnisse und finanziellen Möglichkeiten zugeschnitten ist. **
Wie kann ich meinen Rentenanspruch berechnen lassen und was sind die verschiedenen Möglichkeiten zur Altersvorsorge?
Um deinen Rentenanspruch zu berechnen, kannst du dich an die Deutsche Rentenversicherung wenden oder online auf deren Webseite eine Rentenauskunft anfordern. Es gibt verschiedene Möglichkeiten zur Altersvorsorge, wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester-Rente oder die Rürup-Rente. Es ist empfehlenswert, frühzeitig mit der Altersvorsorge zu beginnen und sich individuell beraten zu lassen, um die passende Vorsorgestrategie zu finden. **
Top-Angebote
Produkte zum Begriff Dbc:
-
PCE DBC 650 - Blockkalibrator PCE-DBC 650PCE Instruments Blockkalibrator PCE-DBC 650 einfache Kalibrierung 4 Sensoröffnungen 6 ... 12 mm leicht transportabel Farb-Touchdisplay einstellbarer Alarm PID Einstellungen interner Speicher Produktvorteile: Die regelmäßige Kalibrierung von Temperatursensoren ist entscheidend, da sie einer Vielzahl von mechanischen, thermischen und chemischen Belastungen ausgesetzt sind, die im Laufe der Zeit zu einer Drift führen können. Dieser Drift kann dazu führen, dass die gemessene Temperatur von der tatsächlichen Temperatur abweicht. Durch die regelmäßige Kalibrierung können die Unterschiede zwischen der tatsächlichen und der gemessenen Temperatur ermittelt werden, wodurch das spezifische Driftverhalten sichtbar wird. Trockenblockkalibratoren sind effektive Instrumente zur Überprüfung und Kalibrierung verschiedenster Temperaturmessgeräte und Temperatursensoren. Der Blockkalibrator dient der Kalibrierung von Temperaturfühlern, wie etwa Pt100, Pt1000 und viele weitere Temperaursensoren. Die Trockenblockfunktion bietet eine praktische Lösung für die Kalibrierung von Temperatursensoren im Labor- und Feldgebrauch. Durch die Verwendung der richtigen "Übergangshülse" wird eine optimale thermische Ankopplung zwischen dem Trockenblock und dem zu kalibrierenden Prüfling sichergestellt. Die Vielseitigkeit des Kalibriereinsatzes ermöglicht es, eine breite Palette von geraden Temperatursensoren mit unterschiedlichen Längen und Durchmessern mit dem Blockkalibrator zu kalibrieren. Dies erhöht die Flexibilität und Anwendbarkeit des Trockenblocks erheblich. Ein weiterer Vorteil der Trockenblockfunktion besteht darin, dass sie den gesamten Temperaturbereich abdeckt, ohne dass das Kalibriermedium gewechselt werden muss. Dies reduziert den Aufwand für den Anwender erheblich, da keine speziellen Vorkehrungen für verschiedene Viskositäten, Flammpunkte oder Ausgasungen getroffen werden müssen. Insgesamt bietet der Blockkalibrator eine effiziente und benutzerfreundliche Methode zur Kalibrierung von Temperatursensoren, sowohl im Labor als auch in Feldanwendungen. Technische Daten: Temperatur Messbereich 300 ... 1200 °C Auflösung 0,001 °C Genauigkeit ±1,2 °C v.Mw. Allgemeine technische Daten Einheiten °C, °F Display Typ Touch Display Displaygröße 4,96 Zoll Speichermedium Interner Speicher Speicherkapazität 50 Datensätze Temperaturstabilität ±0,2 °C/15 min Vertikales Temperaturfeld Abweichung innerhalb 10 mm von Boden Kalibriereinsatz beträgt 1 °C Horizontales Temperaturfeld ±0,25 °C (mit Thermostat ausgestattet) Heizgeschwindigkeit 25 ... 100 °C: 10 min, 100 ... 600 °C: 15 min, 600 ... 800 °C: 20 min, 800 ... 1200 °C: 30 min Kühlgeschwindigkeit 1200 ... 800 °C: 25 min, 800 ... 600 °C: 15 min, 600 ... 300 °C: 60 min, 300 ... 50 °C: 180 min Abmessungen Kalibriereinsatz: 4 Öffnungen für Sensoren: 6, 8, 10, 12 mm, Tiefe: 135 mm Sicherung(en) Feinsicherung 20 A, 250 V Menüsprache Englisch (US), Chinesisch Schutzklasse (Gerät) IP20 Spannungsversorgung 110 ... 220 V AC, 45 ... 65 Hz Steckertyp Schutzkontaktstecker Gewicht 7,7 kg Betriebsbedingungen 0 ... 50 °C , 0 ... 90 % r. F. Lagerbedingungen 0 ... 50 °C , 0 ... 90 % r. F. Abmessungen ( L x B x H ) 295 x 174 x 350 mm Lieferumfang: 1 x Blockkalibrator PCE-DBC 650 1 x Kalibriereinsatz 1 x Transportkoffer 1 x Kaltgerätekabel 1 x Bedienungsanleitung3710,95 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
DBC 1140105BLDBC 1140105BL, RÜCKFAHRKAMERA FÜR MAN TGE & VW CRAFTER (2.GENERATION), Bildsensor 1/3'' CMOS, Horizontale Auflösung 560 TVL Linien, Auflösung 410.000 Pixel, Video-Signa l1.0V 75 Ohm, Blickwinkel 160° (120° H / 90° V), TV-Norm NTSC, Arbeitstemperatur -40° bis +70 °C, Schutzklasse IP68, Stromversorgung 12V, Stromverbrauch max. 40 mA177,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DBC 114049DBC 114049, Plug & Play Kamera für den professionellen Einsatz. Für Monitor CRV 7013M Rückfahrvideo-Monitor. Farbkamera mit 140° Blickwinkel, 0 Lux, IP68, Tag-/Nachtsensor mit Helligkeitsanpassung, Maße Kamera (B × H × T): 77,5 × 70 × 78 mm173,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen dBA und DBC?
Der Unterschied zwischen dBA und DBC liegt in der Art und Weise, wie sie Schallmessungen durchführen. dBA ist eine Gewichtungskurve, die die Empfindlichkeit des menschlichen Gehörs für verschiedene Frequenzen berücksichtigt und somit den Schalldruckpegel so anpasst, dass er dem menschlichen Hörempfinden entspricht. DBC hingegen ist eine lineare Gewichtung, die alle Frequenzen gleich behandelt und somit den Schalldruckpegel unabhängig von der menschlichen Hörempfindlichkeit misst. Daraus ergibt sich, dass dBA-Messungen genauer sind, wenn es darum geht, den tatsächlichen Einfluss von Lärm auf Menschen zu bewerten, während DBC-Messungen eher objektive Schallpegel liefern. **
-
Mit welcher Frequenzbewertung sollte ich die Lautstärke meiner Nachbarn wegen Lärmbelästigung messen, mit dBA oder dBC?
Um die Lautstärke von Nachbarn aufgrund von Lärmbelästigung zu messen, sollte die Bewertung mit dBA erfolgen. DBA ist eine gewichtete Bewertung, die die Empfindlichkeit des menschlichen Gehörs berücksichtigt und daher besser geeignet ist, den wahrgenommenen Lärm zu messen. DBC hingegen ist eine ungewichtete Bewertung und wird eher für technische Messungen verwendet. **
-
Wie kann man sein Renteneinkommen durch zusätzliche Altersvorsorge aufstocken?
Man kann sein Renteneinkommen durch private Rentenversicherungen, Riester-Rente oder betriebliche Altersvorsorge aufstocken. Es ist wichtig frühzeitig mit der zusätzlichen Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren. Eine individuelle Beratung durch einen Finanzexperten kann helfen, die passende Vorsorgestrategie zu finden. **
-
Was sind die Voraussetzungen, um Altersgeld zu erhalten und wie unterscheidet es sich vom herkömmlichen Ruhestandsgeld?
Um Altersgeld zu erhalten, muss man als Beamter in den Ruhestand treten und mindestens 65 Jahre alt sein. Zudem muss man mindestens 5 Jahre lang Beamter gewesen sein. Altersgeld unterscheidet sich vom herkömmlichen Ruhestandsgeld dadurch, dass es speziell für Beamte vorgesehen ist und eine höhere Versorgung gewährleistet. **
Ähnliche Suchbegriffe für Dbc
-
Wie kann man sich über die Voraussetzungen und Höhe der Rentenleistung informieren? Wie wirkt sich die Rentenleistung auf die Altersvorsorge aus?
Man kann sich über die Voraussetzungen und Höhe der Rentenleistung bei der Deutschen Rentenversicherung informieren. Die Rentenleistung ist ein wichtiger Bestandteil der Altersvorsorge und beeinflusst maßgeblich die finanzielle Situation im Ruhestand. Es ist daher ratsam frühzeitig Informationen zur Rentenleistung einzuholen und gegebenenfalls zusätzliche Vorsorgemaßnahmen zu treffen. **
-
Was sind die verschiedenen Quellen für Renteneinkommen und wie können Menschen ihre Altersvorsorge am besten planen?
Die verschiedenen Quellen für Renteneinkommen sind gesetzliche Rente, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Menschen können ihre Altersvorsorge am besten planen, indem sie frühzeitig mit dem Sparen beginnen, regelmäßig Rücklagen bilden und sich über verschiedene Vorsorgeoptionen informieren. Eine individuelle Beratung durch einen Finanzexperten kann dabei helfen, eine passende Strategie für die Altersvorsorge zu entwickeln. **
-
Wie kann man den Rentenanspruch durch die Kombination von staatlichen Rentenleistungen und privater Altersvorsorge optimieren?
Um den Rentenanspruch zu optimieren, ist es wichtig, staatliche Rentenleistungen wie die gesetzliche Rente oder betriebliche Altersvorsorge zu nutzen. Zusätzlich kann man durch private Altersvorsorge wie Riester- oder Rürup-Rente ergänzende Einkünfte für den Ruhestand aufbauen. Eine frühzeitige und regelmäßige Einzahlung in die private Altersvorsorge ist entscheidend, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem ist es ratsam, sich frühzeitig über die verschiedenen Vorsorgeoptionen zu informieren und eine individuelle Vorsorgestrategie zu entwickeln, die auf die persönlichen Bedürfnisse und finanziellen Möglichkeiten zugeschnitten ist. **
-
Wie kann ich meinen Rentenanspruch berechnen lassen und was sind die verschiedenen Möglichkeiten zur Altersvorsorge?
Um deinen Rentenanspruch zu berechnen, kannst du dich an die Deutsche Rentenversicherung wenden oder online auf deren Webseite eine Rentenauskunft anfordern. Es gibt verschiedene Möglichkeiten zur Altersvorsorge, wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester-Rente oder die Rürup-Rente. Es ist empfehlenswert, frühzeitig mit der Altersvorsorge zu beginnen und sich individuell beraten zu lassen, um die passende Vorsorgestrategie zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.