Domain lebensrente.de kaufen?
Wir ziehen mit dem Projekt
lebensrente.de um.
Sind Sie am Kauf der Domain
lebensrente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensrente.de kaufen?
Wer zahlt Rentenversicherung bei Krankengeld PKV?
Wer zahlt Rentenversicherung bei Krankengeld PKV? Bei Krankengeldzahlungen durch die private Krankenversicherung (PKV) übernimmt in der Regel der Versicherte selbst die Beiträge zur Rentenversicherung. Dies liegt daran, dass die Rentenversicherung in Deutschland als Pflichtversicherung gilt und somit unabhängig von der Krankenversicherung besteht. Die Beiträge zur Rentenversicherung werden normalerweise vom Arbeitgeber und Arbeitnehmer gemeinsam getragen, jedoch muss der Versicherte bei Krankengeldzahlungen durch die PKV diese Beiträge alleine übernehmen. Es ist daher wichtig, sich vorab über die genauen Regelungen und Kosten im Krankheitsfall bei der eigenen PKV zu informieren. **
Wie hoch ist der Zuschuss der Rentenversicherung zur PKV?
Der Zuschuss der Rentenversicherung zur privaten Krankenversicherung (PKV) beträgt für Rentner in der Regel die Hälfte des durchschnittlichen Beitragssatzes der gesetzlichen Krankenversicherung. Dieser Zuschuss wird direkt an die PKV gezahlt und mindert somit die monatlichen Beiträge des Rentners. Die genaue Höhe des Zuschusses hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Beitragssatz der PKV und dem Einkommen des Rentners. Es ist wichtig zu beachten, dass der Zuschuss der Rentenversicherung nur einen Teil der Kosten für die PKV abdeckt und Rentner den Rest selbst tragen müssen. Es empfiehlt sich daher, sich vor Abschluss einer PKV über die genauen Kosten und Zuschüsse zu informieren. **

Ähnliche Suchbegriffe für Pkv
Top-Angebote
Produkte zum Begriff Pkv:
-
Rutenbeck Patchkabel PKV Cat6Aiso 5,0m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=5 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:113,61 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
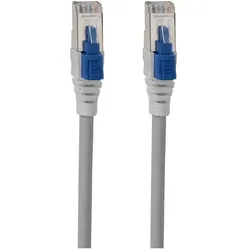
Rutenbeck Patchkabel PKV Cat6Aiso 10m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=10 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:124,82 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter



-
Welche PKV ist gemeint?
Es wurde keine spezifische private Krankenversicherung (PKV) erwähnt, daher kann ich keine bestimmte PKV nennen. Es gibt jedoch verschiedene private Krankenversicherungen in Deutschland, wie zum Beispiel die Allianz, die Debeka oder die DKV. **
-
Was übernimmt die PKV?
Die private Krankenversicherung (PKV) übernimmt in der Regel die Kosten für ambulante und stationäre Behandlungen, Zahnbehandlungen, Vorsorgeuntersuchungen, Medikamente, Heil- und Hilfsmittel sowie alternative Heilmethoden, je nach gewähltem Tarif. Darüber hinaus können auch Leistungen wie Chefarztbehandlungen, Ein- oder Zwei-Bett-Zimmer im Krankenhaus, sowie zusätzliche Leistungen wie Sehhilfen oder Auslandsreisekrankenversicherung abgedeckt sein. Es ist wichtig, die individuellen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen, da diese je nach Anbieter und Tarif variieren können. **
-
Was sind Hilfsmittel PKV?
Was sind Hilfsmittel PKV? Hilfsmittel in der privaten Krankenversicherung (PKV) sind medizinische Geräte, Produkte oder Ausrüstungen, die dazu dienen, die Gesundheit zu erhalten, wiederherzustellen oder zu verbessern. Dazu gehören beispielsweise Rollstühle, Hörgeräte, orthopädische Schuhe oder Prothesen. Die Kosten für Hilfsmittel werden in der Regel von der PKV übernommen, sofern sie medizinisch notwendig sind und ärztlich verordnet wurden. Es ist wichtig, sich vor der Anschaffung eines Hilfsmittels mit der PKV abzustimmen, um sicherzustellen, dass die Kosten erstattet werden. **
-
Welches brutto zählt für PKV?
Für die private Krankenversicherung (PKV) zählt das Bruttogehalt als maßgebliche Einkommensgrundlage. Dabei werden alle Einkünfte vor Abzug von Steuern und Sozialversicherungsbeiträgen berücksichtigt. Dies umfasst neben dem regulären Gehalt auch Bonuszahlungen, Provisionen, Prämien und andere geldwerte Vorteile. Selbstständige und Freiberufler müssen ihr zu versteuerndes Einkommen als Grundlage für die Beitragsberechnung angeben. Es ist wichtig, alle Einkommensquellen korrekt anzugeben, da dies die Höhe des PKV-Beitrags maßgeblich beeinflusst. **

Wer zahlt PKV bei Kurzarbeit?
Wer zahlt PKV bei Kurzarbeit? In der Regel müssen Arbeitnehmer während der Kurzarbeit ihre Beiträge zur privaten Krankenversicherung (PKV) weiterhin selbst zahlen. Der Arbeitgeber ist jedoch verpflichtet, den Arbeitnehmerzuschuss zum Krankenversicherungsbeitrag in Höhe von 50% des Beitrags zu leisten. Es ist wichtig, dass Arbeitnehmer während der Kurzarbeit ihre Beiträge zur PKV weiterhin pünktlich zahlen, um den Versicherungsschutz aufrechtzuerhalten. Es empfiehlt sich, sich bei der eigenen PKV oder dem Arbeitgeber über die genauen Regelungen und Möglichkeiten zur Beitragszahlung während der Kurzarbeit zu informieren. **
Kann man altersrückstellungen PKV mitnehmen?
Kann man Altersrückstellungen in der privaten Krankenversicherung (PKV) mitnehmen? Ja, grundsätzlich ist es möglich, die Altersrückstellungen bei einem Wechsel innerhalb der PKV mitzunehmen. Dies bedeutet, dass die angesparten Gelder für die Altersvorsorge auch bei einem Wechsel des Versicherungsunternehmens erhalten bleiben. Allerdings ist dies nicht in allen Fällen uneingeschränkt möglich, da die neuen Versicherungsbedingungen des neuen Anbieters berücksichtigt werden müssen. Es ist daher ratsam, sich vor einem Wechsel genau über die Möglichkeiten der Mitnahme der Altersrückstellungen zu informieren. **
Top-Angebote
Produkte zum Begriff Pkv:
-
Rutenbeck Patchkabel PKV Cat6Aiso 3,0m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=3 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:112,02 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rutenbeck Patchkabel PKV Cat6Aiso 5,0m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=5 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:113,61 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Rentenversicherung bei Krankengeld PKV?
Wer zahlt Rentenversicherung bei Krankengeld PKV? Bei Krankengeldzahlungen durch die private Krankenversicherung (PKV) übernimmt in der Regel der Versicherte selbst die Beiträge zur Rentenversicherung. Dies liegt daran, dass die Rentenversicherung in Deutschland als Pflichtversicherung gilt und somit unabhängig von der Krankenversicherung besteht. Die Beiträge zur Rentenversicherung werden normalerweise vom Arbeitgeber und Arbeitnehmer gemeinsam getragen, jedoch muss der Versicherte bei Krankengeldzahlungen durch die PKV diese Beiträge alleine übernehmen. Es ist daher wichtig, sich vorab über die genauen Regelungen und Kosten im Krankheitsfall bei der eigenen PKV zu informieren. **
-
Wie hoch ist der Zuschuss der Rentenversicherung zur PKV?
Der Zuschuss der Rentenversicherung zur privaten Krankenversicherung (PKV) beträgt für Rentner in der Regel die Hälfte des durchschnittlichen Beitragssatzes der gesetzlichen Krankenversicherung. Dieser Zuschuss wird direkt an die PKV gezahlt und mindert somit die monatlichen Beiträge des Rentners. Die genaue Höhe des Zuschusses hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Beitragssatz der PKV und dem Einkommen des Rentners. Es ist wichtig zu beachten, dass der Zuschuss der Rentenversicherung nur einen Teil der Kosten für die PKV abdeckt und Rentner den Rest selbst tragen müssen. Es empfiehlt sich daher, sich vor Abschluss einer PKV über die genauen Kosten und Zuschüsse zu informieren. **
-
Welche PKV ist gemeint?
Es wurde keine spezifische private Krankenversicherung (PKV) erwähnt, daher kann ich keine bestimmte PKV nennen. Es gibt jedoch verschiedene private Krankenversicherungen in Deutschland, wie zum Beispiel die Allianz, die Debeka oder die DKV. **
-
Was übernimmt die PKV?
Die private Krankenversicherung (PKV) übernimmt in der Regel die Kosten für ambulante und stationäre Behandlungen, Zahnbehandlungen, Vorsorgeuntersuchungen, Medikamente, Heil- und Hilfsmittel sowie alternative Heilmethoden, je nach gewähltem Tarif. Darüber hinaus können auch Leistungen wie Chefarztbehandlungen, Ein- oder Zwei-Bett-Zimmer im Krankenhaus, sowie zusätzliche Leistungen wie Sehhilfen oder Auslandsreisekrankenversicherung abgedeckt sein. Es ist wichtig, die individuellen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen, da diese je nach Anbieter und Tarif variieren können. **
Ähnliche Suchbegriffe für Pkv
-
Rutenbeck Patchkabel PKV Cat6Aiso 10m grKabeltyp=S/FTPKategorie=6A (IEC)Länge=10 mSteckverbindertyp Anschluss 1=RJ45 8(8)Steckverbindertyp Anschluss 2=RJ45 8(8)Mantel-Farbe=grauKnickschutztülle=angespritztRasthebelschutz=jaFarbe der Knickschutztülle=schwarzKabelkonstruktion=4x2Pinbelegung=1:124,82 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind Hilfsmittel PKV?
Was sind Hilfsmittel PKV? Hilfsmittel in der privaten Krankenversicherung (PKV) sind medizinische Geräte, Produkte oder Ausrüstungen, die dazu dienen, die Gesundheit zu erhalten, wiederherzustellen oder zu verbessern. Dazu gehören beispielsweise Rollstühle, Hörgeräte, orthopädische Schuhe oder Prothesen. Die Kosten für Hilfsmittel werden in der Regel von der PKV übernommen, sofern sie medizinisch notwendig sind und ärztlich verordnet wurden. Es ist wichtig, sich vor der Anschaffung eines Hilfsmittels mit der PKV abzustimmen, um sicherzustellen, dass die Kosten erstattet werden. **
-
Welches brutto zählt für PKV?
Für die private Krankenversicherung (PKV) zählt das Bruttogehalt als maßgebliche Einkommensgrundlage. Dabei werden alle Einkünfte vor Abzug von Steuern und Sozialversicherungsbeiträgen berücksichtigt. Dies umfasst neben dem regulären Gehalt auch Bonuszahlungen, Provisionen, Prämien und andere geldwerte Vorteile. Selbstständige und Freiberufler müssen ihr zu versteuerndes Einkommen als Grundlage für die Beitragsberechnung angeben. Es ist wichtig, alle Einkommensquellen korrekt anzugeben, da dies die Höhe des PKV-Beitrags maßgeblich beeinflusst. **
-
Wer zahlt PKV bei Kurzarbeit?
Wer zahlt PKV bei Kurzarbeit? In der Regel müssen Arbeitnehmer während der Kurzarbeit ihre Beiträge zur privaten Krankenversicherung (PKV) weiterhin selbst zahlen. Der Arbeitgeber ist jedoch verpflichtet, den Arbeitnehmerzuschuss zum Krankenversicherungsbeitrag in Höhe von 50% des Beitrags zu leisten. Es ist wichtig, dass Arbeitnehmer während der Kurzarbeit ihre Beiträge zur PKV weiterhin pünktlich zahlen, um den Versicherungsschutz aufrechtzuerhalten. Es empfiehlt sich, sich bei der eigenen PKV oder dem Arbeitgeber über die genauen Regelungen und Möglichkeiten zur Beitragszahlung während der Kurzarbeit zu informieren. **
-
Kann man altersrückstellungen PKV mitnehmen?
Kann man Altersrückstellungen in der privaten Krankenversicherung (PKV) mitnehmen? Ja, grundsätzlich ist es möglich, die Altersrückstellungen bei einem Wechsel innerhalb der PKV mitzunehmen. Dies bedeutet, dass die angesparten Gelder für die Altersvorsorge auch bei einem Wechsel des Versicherungsunternehmens erhalten bleiben. Allerdings ist dies nicht in allen Fällen uneingeschränkt möglich, da die neuen Versicherungsbedingungen des neuen Anbieters berücksichtigt werden müssen. Es ist daher ratsam, sich vor einem Wechsel genau über die Möglichkeiten der Mitnahme der Altersrückstellungen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.