Domain lebensrente.de kaufen?
Wir ziehen mit dem Projekt
lebensrente.de um.
Sind Sie am Kauf der Domain
lebensrente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebensrente.de kaufen?
Was ist ein unmanaged Switch?
Was ist ein unmanaged Switch? Ein unmanaged Switch ist ein Netzwerkgerät, das Datenpakete zwischen verschiedenen Geräten in einem lokalen Netzwerk weiterleitet, ohne dass eine Konfiguration oder Verwaltung erforderlich ist. Es handelt sich um eine Plug-and-Play-Lösung, die einfach zu installieren und zu verwenden ist. Unmanaged Switches haben in der Regel weniger Funktionen und Einstellungsmöglichkeiten als managed Switches, was sie zu einer kostengünstigen Option für kleinere Netzwerke macht. Sie eignen sich gut für den Einsatz in Heimnetzwerken, kleinen Büros oder anderen Umgebungen, in denen keine komplexe Netzwerkkonfiguration erforderlich ist. **
Worin unterscheiden sich managed und unmanaged Switches und für welche Art von Netzwerken eignen sie sich jeweils am besten?
Managed Switches ermöglichen die Konfiguration und Überwachung des Netzwerks, während unmanaged Switches keine solche Funktionalität bieten. Managed Switches eignen sich am besten für komplexe Netzwerke, die eine hohe Kontrolle und Sicherheit erfordern, während unmanaged Switches für kleinere Netzwerke mit einfacheren Anforderungen geeignet sind. **


Ähnliche Suchbegriffe für Unmanaged
Top-Angebote
Produkte zum Begriff Unmanaged:
-
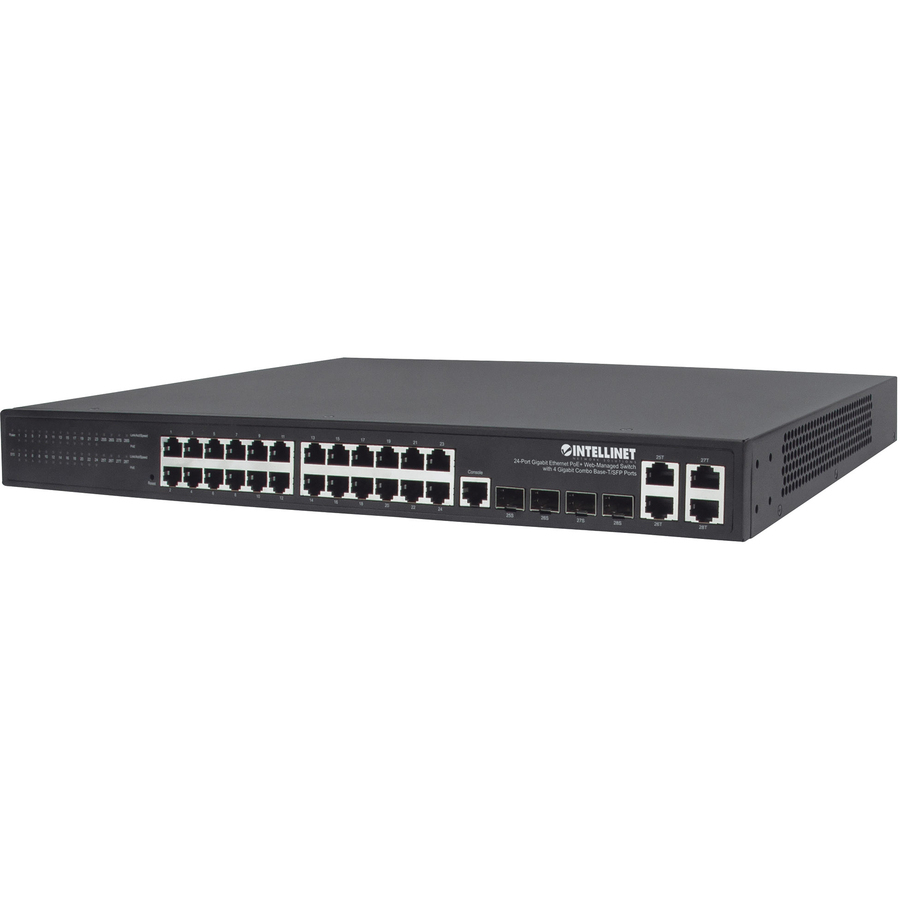
Intellinet 561426, UnmanagedAllgemeine InformationenHersteller:IC INTRACOMHersteller-Artikelnummer:561426Hersteller-Webseite:Marke:IntellinetProduktbezeichnung:Ethernet-SwitchVerkaufsverpackung:RetailProdukttyp:Ethernet-SwitchSchnittstellen / AnschlüsseGesamtzahl Netzwerkports:24Uplink-Anschluss:JaModular:JaNetzwerk (RJ-45):JaMedien / LeistungUnterstützte Medientypen:GlasfaserleitungVerdrilltes DoppelkabelEthernet-Technologie:Gigabit-EthernetNetzwerktechnik:1000Base-T1000Base-XI/O ErweiterungenGesamtanzahl Erweiterungssteckplätze:4.0Erweiterungssteckplätze:SFP (Mini-GBIC)Gemeinsam genutztem SFP-Slot:JaAnzahl SFP Slots:4Netzwerk/KommunikationUnterstützte Netzwerkschicht:2Netzwerk-Standards:IEEE 802.1pIEEE 802.1QIEEE 802.1wIEEE 802.3adIEEE 802.3IEEE 802.3abIEEE 802.3afIEEE 802.3atIEEE 802.3uIEEE 802.3xManagement / ProtokolleVerwaltbar:JaStromversorgungPoE-Anschluss (RJ-45):JaPoE-Budget:370 WFrequenz:50 Hz60 HzStromversorgung:StromversorgungStromverbrauch:431,70 WAbmessungen / Gewicht / FarbeProduktmaterial:MetallFo587,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Intellinet 561891, UnmanagedNetzwerk-Switch mit VLAN und 26 Ports - 24 x RJ45 + 2 SFP - sowie Power over Ethernet 802.3at Der 24-Port Gigabit Ethernet PoE+ Switch mit 2 SFP-Ports von Intellinet Network Solutions bietet viele nützliche Eigenschaften bei hohem Datendurchsatz. Dazu gehört ein VLAN-Modus zur Isolierung von einzelnen Ports. Ausgestattet mit 24 Auto-Sensing 10/100/1000 Mbit/s RJ45 Gigabit Ethernet-Ports, liefert er hohe Leistung für Ihre PCs, Server und andere Netzwerkgeräte. Mit an Bord sind zwei GBIC-Modulslots (SFP) für Glasfaseranbindung über Langstrecken. Dabei handelt es sich nicht um Shared Combo-Ports, sondern echte Gigabit-Ports für eine gesamte Switching-Kapazität von 52 Gbit/s. High-Power PoE+ mit bis zu 30 Watt Ausgangsleistung pro Port Dieser Switch unterstützt das IEEE 802.3at-Protokoll, das bis zu 30 W Ausgangsleistung pro Port ermöglicht. IEEE802.3af- oder IEEE802.3at-konforme Geräte, die an den Switch angeschlossen sind, benötigen keine zusätzliche Stromversorgung, was Zeit und Geld fü351,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man sein Renteneinkommen durch zusätzliche Altersvorsorge aufstocken?
Man kann sein Renteneinkommen durch private Rentenversicherungen, Riester-Rente oder betriebliche Altersvorsorge aufstocken. Es ist wichtig frühzeitig mit der zusätzlichen Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren. Eine individuelle Beratung durch einen Finanzexperten kann helfen, die passende Vorsorgestrategie zu finden. **
-
Was sind die Voraussetzungen, um Altersgeld zu erhalten und wie unterscheidet es sich vom herkömmlichen Ruhestandsgeld?
Um Altersgeld zu erhalten, muss man als Beamter in den Ruhestand treten und mindestens 65 Jahre alt sein. Zudem muss man mindestens 5 Jahre lang Beamter gewesen sein. Altersgeld unterscheidet sich vom herkömmlichen Ruhestandsgeld dadurch, dass es speziell für Beamte vorgesehen ist und eine höhere Versorgung gewährleistet. **
-
Wie kann man sich über die Voraussetzungen und Höhe der Rentenleistung informieren? Wie wirkt sich die Rentenleistung auf die Altersvorsorge aus?
Man kann sich über die Voraussetzungen und Höhe der Rentenleistung bei der Deutschen Rentenversicherung informieren. Die Rentenleistung ist ein wichtiger Bestandteil der Altersvorsorge und beeinflusst maßgeblich die finanzielle Situation im Ruhestand. Es ist daher ratsam frühzeitig Informationen zur Rentenleistung einzuholen und gegebenenfalls zusätzliche Vorsorgemaßnahmen zu treffen. **
-
Was sind die verschiedenen Quellen für Renteneinkommen und wie können Menschen ihre Altersvorsorge am besten planen?
Die verschiedenen Quellen für Renteneinkommen sind gesetzliche Rente, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Menschen können ihre Altersvorsorge am besten planen, indem sie frühzeitig mit dem Sparen beginnen, regelmäßig Rücklagen bilden und sich über verschiedene Vorsorgeoptionen informieren. Eine individuelle Beratung durch einen Finanzexperten kann dabei helfen, eine passende Strategie für die Altersvorsorge zu entwickeln. **

Wie kann man den Rentenanspruch durch die Kombination von staatlichen Rentenleistungen und privater Altersvorsorge optimieren?
Um den Rentenanspruch zu optimieren, ist es wichtig, staatliche Rentenleistungen wie die gesetzliche Rente oder betriebliche Altersvorsorge zu nutzen. Zusätzlich kann man durch private Altersvorsorge wie Riester- oder Rürup-Rente ergänzende Einkünfte für den Ruhestand aufbauen. Eine frühzeitige und regelmäßige Einzahlung in die private Altersvorsorge ist entscheidend, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem ist es ratsam, sich frühzeitig über die verschiedenen Vorsorgeoptionen zu informieren und eine individuelle Vorsorgestrategie zu entwickeln, die auf die persönlichen Bedürfnisse und finanziellen Möglichkeiten zugeschnitten ist. **
Wie kann ich meinen Rentenanspruch berechnen lassen und was sind die verschiedenen Möglichkeiten zur Altersvorsorge?
Um deinen Rentenanspruch zu berechnen, kannst du dich an die Deutsche Rentenversicherung wenden oder online auf deren Webseite eine Rentenauskunft anfordern. Es gibt verschiedene Möglichkeiten zur Altersvorsorge, wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester-Rente oder die Rürup-Rente. Es ist empfehlenswert, frühzeitig mit der Altersvorsorge zu beginnen und sich individuell beraten zu lassen, um die passende Vorsorgestrategie zu finden. **
Top-Angebote
Produkte zum Begriff Unmanaged:
-
OEM Gigabit Ethernet Switch, 16-port, Unmanaged, 16x1gbe Unmanagedmühelose einrichtung : genießen sie eine einfache plug-and-play-erfahrung, die die installation schnell und einfach macht und die notwendigkeit komplexer konfigurationen eliminiert. hochgeschwindigkeits-konnektivität : erleben sie einen nahtlosen datentransfer mit unterstützung für geschwindigkeiten von bis zu 1000 mbit/s, was sicherstellt, dass ihre netzwerkgeräte effizient arbeiten. skalierbares networking : mit 16 verfügbaren ports können sie ihr netzwerk problemlos erweitern, um zusätzliche geräte sowohl für private als auch für geschäftliche umgebungen unterzubringen. verbesserte leistung : profitieren sie von vollduplexund halbduplex-kommunikationsmodi, die die datenübertragung optimieren und potenzielle engpässe reduzieren. verbessertes netzwerkmanagement : nutzen sie die vlan-unterstützung, um den netzwerkverkehr effektiv zu verwalten und sicherzustellen, dass ihr system reibungslos läuft und gut organisiert bleibt. Spezifikation: switchtyp: gigabitswitch anzahl der schnittstellen: 17 übertragungsrate: 10/100/1000mbps kommunikationsmodus: vollduplex & halbduplex switchkapazität: 32gbps vlanunterstützung: ja zertifizierung: ce, fcc, rohs Die von Ihnen gekaufte Variante ist: 16x1GbE Unmanaged158,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Intellinet 561426, UnmanagedAllgemeine InformationenHersteller:IC INTRACOMHersteller-Artikelnummer:561426Hersteller-Webseite:Marke:IntellinetProduktbezeichnung:Ethernet-SwitchVerkaufsverpackung:RetailProdukttyp:Ethernet-SwitchSchnittstellen / AnschlüsseGesamtzahl Netzwerkports:24Uplink-Anschluss:JaModular:JaNetzwerk (RJ-45):JaMedien / LeistungUnterstützte Medientypen:GlasfaserleitungVerdrilltes DoppelkabelEthernet-Technologie:Gigabit-EthernetNetzwerktechnik:1000Base-T1000Base-XI/O ErweiterungenGesamtanzahl Erweiterungssteckplätze:4.0Erweiterungssteckplätze:SFP (Mini-GBIC)Gemeinsam genutztem SFP-Slot:JaAnzahl SFP Slots:4Netzwerk/KommunikationUnterstützte Netzwerkschicht:2Netzwerk-Standards:IEEE 802.1pIEEE 802.1QIEEE 802.1wIEEE 802.3adIEEE 802.3IEEE 802.3abIEEE 802.3afIEEE 802.3atIEEE 802.3uIEEE 802.3xManagement / ProtokolleVerwaltbar:JaStromversorgungPoE-Anschluss (RJ-45):JaPoE-Budget:370 WFrequenz:50 Hz60 HzStromversorgung:StromversorgungStromverbrauch:431,70 WAbmessungen / Gewicht / FarbeProduktmaterial:MetallFo587,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Intellinet 561891, UnmanagedNetzwerk-Switch mit VLAN und 26 Ports - 24 x RJ45 + 2 SFP - sowie Power over Ethernet 802.3at Der 24-Port Gigabit Ethernet PoE+ Switch mit 2 SFP-Ports von Intellinet Network Solutions bietet viele nützliche Eigenschaften bei hohem Datendurchsatz. Dazu gehört ein VLAN-Modus zur Isolierung von einzelnen Ports. Ausgestattet mit 24 Auto-Sensing 10/100/1000 Mbit/s RJ45 Gigabit Ethernet-Ports, liefert er hohe Leistung für Ihre PCs, Server und andere Netzwerkgeräte. Mit an Bord sind zwei GBIC-Modulslots (SFP) für Glasfaseranbindung über Langstrecken. Dabei handelt es sich nicht um Shared Combo-Ports, sondern echte Gigabit-Ports für eine gesamte Switching-Kapazität von 52 Gbit/s. High-Power PoE+ mit bis zu 30 Watt Ausgangsleistung pro Port Dieser Switch unterstützt das IEEE 802.3at-Protokoll, das bis zu 30 W Ausgangsleistung pro Port ermöglicht. IEEE802.3af- oder IEEE802.3at-konforme Geräte, die an den Switch angeschlossen sind, benötigen keine zusätzliche Stromversorgung, was Zeit und Geld fü351,31 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein unmanaged Switch?
Was ist ein unmanaged Switch? Ein unmanaged Switch ist ein Netzwerkgerät, das Datenpakete zwischen verschiedenen Geräten in einem lokalen Netzwerk weiterleitet, ohne dass eine Konfiguration oder Verwaltung erforderlich ist. Es handelt sich um eine Plug-and-Play-Lösung, die einfach zu installieren und zu verwenden ist. Unmanaged Switches haben in der Regel weniger Funktionen und Einstellungsmöglichkeiten als managed Switches, was sie zu einer kostengünstigen Option für kleinere Netzwerke macht. Sie eignen sich gut für den Einsatz in Heimnetzwerken, kleinen Büros oder anderen Umgebungen, in denen keine komplexe Netzwerkkonfiguration erforderlich ist. **
-
Worin unterscheiden sich managed und unmanaged Switches und für welche Art von Netzwerken eignen sie sich jeweils am besten?
Managed Switches ermöglichen die Konfiguration und Überwachung des Netzwerks, während unmanaged Switches keine solche Funktionalität bieten. Managed Switches eignen sich am besten für komplexe Netzwerke, die eine hohe Kontrolle und Sicherheit erfordern, während unmanaged Switches für kleinere Netzwerke mit einfacheren Anforderungen geeignet sind. **
-
Wie kann man sein Renteneinkommen durch zusätzliche Altersvorsorge aufstocken?
Man kann sein Renteneinkommen durch private Rentenversicherungen, Riester-Rente oder betriebliche Altersvorsorge aufstocken. Es ist wichtig frühzeitig mit der zusätzlichen Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren. Eine individuelle Beratung durch einen Finanzexperten kann helfen, die passende Vorsorgestrategie zu finden. **
-
Was sind die Voraussetzungen, um Altersgeld zu erhalten und wie unterscheidet es sich vom herkömmlichen Ruhestandsgeld?
Um Altersgeld zu erhalten, muss man als Beamter in den Ruhestand treten und mindestens 65 Jahre alt sein. Zudem muss man mindestens 5 Jahre lang Beamter gewesen sein. Altersgeld unterscheidet sich vom herkömmlichen Ruhestandsgeld dadurch, dass es speziell für Beamte vorgesehen ist und eine höhere Versorgung gewährleistet. **
Ähnliche Suchbegriffe für Unmanaged
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man sich über die Voraussetzungen und Höhe der Rentenleistung informieren? Wie wirkt sich die Rentenleistung auf die Altersvorsorge aus?
Man kann sich über die Voraussetzungen und Höhe der Rentenleistung bei der Deutschen Rentenversicherung informieren. Die Rentenleistung ist ein wichtiger Bestandteil der Altersvorsorge und beeinflusst maßgeblich die finanzielle Situation im Ruhestand. Es ist daher ratsam frühzeitig Informationen zur Rentenleistung einzuholen und gegebenenfalls zusätzliche Vorsorgemaßnahmen zu treffen. **
-
Was sind die verschiedenen Quellen für Renteneinkommen und wie können Menschen ihre Altersvorsorge am besten planen?
Die verschiedenen Quellen für Renteneinkommen sind gesetzliche Rente, betriebliche Altersvorsorge und private Altersvorsorge wie Riester- oder Rürup-Rente. Menschen können ihre Altersvorsorge am besten planen, indem sie frühzeitig mit dem Sparen beginnen, regelmäßig Rücklagen bilden und sich über verschiedene Vorsorgeoptionen informieren. Eine individuelle Beratung durch einen Finanzexperten kann dabei helfen, eine passende Strategie für die Altersvorsorge zu entwickeln. **
-
Wie kann man den Rentenanspruch durch die Kombination von staatlichen Rentenleistungen und privater Altersvorsorge optimieren?
Um den Rentenanspruch zu optimieren, ist es wichtig, staatliche Rentenleistungen wie die gesetzliche Rente oder betriebliche Altersvorsorge zu nutzen. Zusätzlich kann man durch private Altersvorsorge wie Riester- oder Rürup-Rente ergänzende Einkünfte für den Ruhestand aufbauen. Eine frühzeitige und regelmäßige Einzahlung in die private Altersvorsorge ist entscheidend, um von Zinseszinseffekten zu profitieren und eine ausreichende Rente zu gewährleisten. Zudem ist es ratsam, sich frühzeitig über die verschiedenen Vorsorgeoptionen zu informieren und eine individuelle Vorsorgestrategie zu entwickeln, die auf die persönlichen Bedürfnisse und finanziellen Möglichkeiten zugeschnitten ist. **
-
Wie kann ich meinen Rentenanspruch berechnen lassen und was sind die verschiedenen Möglichkeiten zur Altersvorsorge?
Um deinen Rentenanspruch zu berechnen, kannst du dich an die Deutsche Rentenversicherung wenden oder online auf deren Webseite eine Rentenauskunft anfordern. Es gibt verschiedene Möglichkeiten zur Altersvorsorge, wie die gesetzliche Rentenversicherung, betriebliche Altersvorsorge, private Rentenversicherungen, Riester-Rente oder die Rürup-Rente. Es ist empfehlenswert, frühzeitig mit der Altersvorsorge zu beginnen und sich individuell beraten zu lassen, um die passende Vorsorgestrategie zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.